Zakelijk financieren
Hoe transparant zijn banken over hun zakelijke rente en tarieven?
Van de 5 banken met een zakelijke lening noemt alleen ING een eigen bandbreedte op de pagina: 4,6% tot 13,95%. Rabobank geeft een tarief pas na het invullen van de rekenhulp (5,50% tot 7,55%), ABN AMRO verwijst naar zijn dochter New10, en Triodos Bank en Van Lanschot Kempen publiceren geen tarief. De 4 geteste financiers (Qredits, New10, Floryn en October) noemen alle vier een percentage, al noemen Floryn en October alleen een ondergrens. Geen enkele van de 10 banken met een zakelijk aanbod zet zijn tarief in schema.org, de code waarmee zoekmachines en AI een tarief rechtstreeks kunnen lezen.
Sectoranalyse zakelijk financieren · alle tarieven gelden op 24 oktober 2026
Zakelijke lening, 24 oktober 2026
INGEigen bandbreedte op de pagina4,6% – 13,95%
RabobankAlleen na invullen rekenhulp5,50% – 7,55%
ABN AMROVerwijst naar dochter New10New10
Triodos en Van LanschotPubliceren geen tariefGeen tarief
QreditsFinancier, vast tarief9,95%
In dit artikel
- Zakelijk lenen bij de bank: wie noemt een percentage, en wie niet
- Geen bank, wel een lening: Qredits, New10, Floryn en October laten hun rente wél zien
- Rood staan op je zakelijke rekening: wat het echt kost
- Zakelijke spaarrente: van 0,90% tot 1,30%, en wat erboven zit
- De goedkoopste is niet altijd de beste: voorwaarden en nadelen
- Hoeveel klikken kost het om de rente te vinden, en kunnen AI-assistenten zoals ChatGPT hem lezen?
- Website check: hoe snel laadt de pagina met de rente?
- Rente, afsluitkosten en borg: zo vergelijk je zakelijke leningen
- Hoe we dit gemeten hebben
Banken
Zakelijk lenen bij de bank: wie noemt een percentage, en wie niet
Dit is een sectoranalyse. We hebben de sites van 13 banken en 4 andere zakelijke financiers in Nederland naast elkaar gelegd, voor drie producten: de zakelijke lening, rood staan op je zakelijke rekening en de zakelijke spaarrekening. Het doel: laten zien wat je als ondernemer vooraf over de rente en de kosten te weten komt, waar de voorwaarden staan, hoe snel de pagina laadt en of een AI-assistentAI-assistent Een AI-assistent is een chatprogramma zoals ChatGPT, Claude, Gemini of Perplexity waaraan je in gewone taal een vraag stelt en een uitgeschreven antwoord terugkrijgt. de rente kan lezen. Met die kennis leg je aanbieders zelf naast elkaar, en zie je hoe jouw eigen site het in jouw branche zou doen. Een sterretje (*) bij een cijfer betekent: door ons omgerekend van per maand naar per jaar (maandcijfer × 12).
We hebben 13 banken bekeken. Vijf daarvan bieden een zakelijke lening aan: ING, Rabobank, ABN AMRO, Triodos Bank en Van Lanschot Kempen. De andere acht hebben geen aflopende zakelijke lening: ASN Bank, SNS, RegioBank, bunq, Knab, Revolut, N26 en Openbank. Hieronder staat wat de vijf laten zien bij een lening van € 50.000 over 60 maanden.
ING en Rabobank
ING noemt een vaste rente tussen 4,6% en 13,95% per jaar. Een afsluitprovisie staat er als rekenvoorbeeld bij: “0,50% * € 100.000 = € 500”. Het is dus een voorbeeld op € 100.000 en geen vast tarief. Daarnaast schrijft ING: “Vaak zonder jaarcijfers.”
Rabobank toont de rente pas nadat je een rekenhulp invult. Bij leendoel “Een overige reden”, € 50.000 en een looptijd van 5 jaar kwam er een prijsindicatie van 5,50% tot 7,55% uit. Je onderneming moet minimaal 12 maanden actief zijn en je moet zekerheden kunnen bieden, zoals een onderpand.
ABN AMRO
Voor leningen tussen € 20.000 en € 1 miljoen verwijst ABN AMRO naar zijn dochter New10. Zelf toont ABN AMRO “Op aanvraag”, vanaf € 250.000. De New10-lening staat op de ABN AMRO-pagina met een rente tussen 5,6% en 12%. De afsluitkosten zijn “€ 250 (lening tot € 50.000)” of “€ 550 (lening vanaf € 50.000 tot € 100.000)”. Bij een bv is een persoonlijke borgstelling van 25% van het leenbedrag nodig, met een minimum van € 5.000.
New10 telt in dit artikel één keer mee, verderop bij de andere financiers. De cijfers via ABN AMRO en die op de eigen site van New10 gaan over dezelfde aanbieder en verschillen onderling. Dat staat daar uitgelegd.
Triodos Bank en Van Lanschot Kempen
Triodos Bank noemt geen percentage. Er is een “marktconforme rente” en maatwerk, vanaf € 50.000, met daarnaast onder meer afsluitprovisie, bereidstellingsprovisie en een vergoeding bij vervroegd aflossen. Van Lanschot Kempen schrijft: “daarom publiceren we geen vaste tarieven voor de Geldlening Zakelijk”.
Waar een percentage staat, is het een bandbreedte. Welk deel ervan je krijgt, hangt af van je bedrijf. ABN AMRO schrijft: “Het rentepercentage is afhankelijk van de kredietwaardigheid van jouw bedrijf en de hoogte van de lening.”
Financiers
Geen bank, wel een lening: Qredits, New10, Floryn en October laten hun rente wél zien
Alle vier deze financiers noemen op hun eigen site een percentage voor een zakelijke lening. Floryn en October noemen alleen een ondergrens. Floryn noemt die niet op de productpagina, maar op /bedrijfsfinanciering: 0,39% per maand (4,68% per jaar*) is zichtbaar, 4,9% per jaar staat in een dichtgeklapt vak.
Wat deze financiers zijn
Het zijn partijen die geld uitlenen aan ondernemers, maar geen bank zijn. Zo beschrijven ze zichzelf op hun eigen site.
- Qredits schrijft: “Qredits is een stichting zonder winstoogmerk.” Het leent zelf geld bij banken en instellingen: “Over die leningen moeten we zelf ook rente betalen.”
- Floryn zegt: “Wij zijn geen bank, maar ondernemers.” Beleggers kunnen via Floryn in een gespreid portfolio van ruim 4000 mkb-bedrijven beleggen, vanaf € 100.000.
- New10 is volgens zichzelf “een dochteronderneming van ABN AMRO Bank”.
- October laat particuliere geldschieters meelenen in projecten die voor hen openstaan. Het management van October leent automatisch mee in de projecten, en institutionele beleggers lenen via een fonds aan alle projecten op het platform. October heeft een Engelse en een Franse site, geen Nederlandse.
Dit is een aparte sector. Voorwaarden, kosten en looptijden zijn anders, dus de cijfers hieronder zijn niet één op één met de bankcijfers te vergelijken. Over toezicht en vergunningen zeggen we hier niets: dat hebben we niet beoordeeld.
Wat ze noemen bij € 50.000 over 60 maanden
- Qredits: 9,95% op jaarbasis, zowel bij het MKB Krediet (€ 50.000 tot € 250.000) als bij het Microkrediet (maximaal € 50.000). Volgens de veelgestelde vragenFAQ Een lijst met veelgestelde vragen en korte antwoorden, meestal op een aparte pagina of onderaan een pagina. is een MKB Krediet “een lening van meer dan € 50.000”, dus € 50.000 ligt precies op de grens tussen de twee. Elders staat “meestal tussen ongeveer 7,95% en 9,95% per jaar”.
- Floryn: alleen een ondergrens, “vanaf 4,9% per jaar” en “vanaf slechts 0,39% rente per maand” (4,68% per jaar*). Een bovengrens noemt Floryn niet.
- New10: op de eigen site een vaste rente tussen 6% en 12% op de productpagina, met op dezelfde pagina ook “vaste rente van 5 tot 12%”. De voorpagina noemt 4,7% tot 12%.
- October: “Rates start at 2% p.a.” Ook geen bovengrens.
Op de eigen site van New10 staat dus 6% tot 12% voor de lening en 4,9% tot 7% voor het krediet. Via ABN AMRO staat 5,6% tot 12% en 4,6% tot 6,7%. Het is dezelfde aanbieder, met onderling verschillende cijfers. Bij Qredits, New10, Floryn en October vond de meting het percentage binnen 1 of 2 klikken vanaf de voorpagina: Qredits en New10 1, October 2, Floryn 1 voor de 0,39% per maand en 2 voor de 4,9% per jaar in een dichtgeklapt vak.
Alle aanbieders naast elkaar, van laagste naar hoogste ondergrens. Banken en andere financiers zijn aparte sectoren: vergelijk de cijfers met die kanttekening.
| Aanbieder | Laagste | Hoogste | Soort en kanttekening |
|---|---|---|---|
| October | 2% | geen bovengrens | financier; plus 3% opstartkosten en 0,04% per maand (0,48% per jaar*) |
| ING | 4,6% | 13,95% | bank; bandbreedte op de pagina |
| Floryn | 4,9% per jaar | geen bovengrens | financier; maximaal 36 maanden |
| Rabobank | 5,50% | 7,55% | bank; alleen via rekenhulp |
| New10 | 6% | 12% | financier, dochter van ABN AMRO; via ABN AMRO 5,6% – 12% |
| Qredits | 9,95% | 9,95% | financier; vast tarief |
| Triodos Bank | — | — | bank; publiceert geen tarief |
| Van Lanschot Kempen | — | — | bank; publiceert geen tarief |
Krediet
Rood staan op je zakelijke rekening: wat het echt kost
Rood staan heet zakelijk een rekening-courantkrediet. Bij de banken noemt alleen ING een rekenvoorbeeld (6,246%), geeft Rabobank een tarief via de rekenhulp (5,02% tot 6,97%) en verwijst ABN AMRO naar New10 (4,6% tot 6,7%). Triodos Bank en Van Lanschot Kempen noemen geen percentage.
| Aanbieder | Rente zoals genoemd | Per jaar | Kanttekening |
|---|---|---|---|
| New10 via ABN AMRO | 4,6% – 6,7% | 4,6% – 6,7% | plus maximaal 0,2% servicekosten per maand over de limiet (2,4% per jaar*, bij € 50.000 maximaal € 1.200 per jaar*); eigen site 4,9% – 7% |
| Rabobank | 5,02% – 6,97% | 5,02% – 6,97% | alleen via rekenhulp; plus € 27 – 40 kredietprovisie per maand (€ 324 – 480 per jaar*) |
| ING | 6,246% | 6,246% | rekenvoorbeeld; plus 1,50% bereidstellingsprovisie |
| Floryn | 1,08% – 1,43% per maand | 13,0% – 17,2%* | financier; maandelijks kostenpercentage, gemeten bij 12 maanden |
| Qredits Flexibel Krediet | 1,1% per maand | 13,2%* | financier; plus 2% beheerskosten per jaar; maximaal € 25.000 |
| Triodos Bank | — | — | publiceert geen tarief |
| Van Lanschot Kempen | — | — | Euribor plus een opslag die niet gepubliceerd wordt |
Banken
ING noemt geen tarief, alleen een rekenvoorbeeld: “De totale debetrente is dan 2,496% + 0,25% + 3,50% = 6,246%”. Daarin zit “Jouw klantopslag van 3,50%”. Daar komt een “Bereidstellingsprovisie 1,50%” bij, en je omzet per maand moet minimaal 25% van je kredietlimiet zijn. Rabobank gaf via de rekenhulp (leendoel “Werkkapitaal”, € 50.000) een rente van 5,02% tot 6,97%, plus een kredietprovisie van € 27 tot € 40 per maand (€ 324 tot € 480 per jaar*).
ABN AMRO verwijst voor het krediet naar New10: een rente tussen 4,6% en 6,7%, “Servicekosten van maximaal 0,2% over de afgesproken kredietlimiet” en een minimale omzet van € 50.000. Een persoonlijke borgstelling is alleen bij een bv nodig. Van Lanschot Kempen koppelt de rente aan het 3-maands Euribortarief met een opslag, maar publiceert die opslag niet. ASN Bank heeft een Zakelijk Krediet, maar dat kun je niet meer afsluiten.
Financiers (aparte sector)
De andere financiers noemen meer. Het blijft een aparte sector, dus vergelijk hun cijfers niet één op één met die van de banken.
- Qredits Flexibel Krediet: 1,1% per maand over het opgenomen bedrag (13,2% per jaar*), “Beheerskosten: 2% per jaar” en eenmalige behandelkosten van € 375 tot € 650. Het maximum is € 25.000 en de looptijd maximaal 2 jaar, dus € 50.000 past niet.
- New10: op de eigen site een variabele rente tussen 4,9% en 7%, met “maximaal 0,2% servicekosten per maand over je totale kredietlimiet”, ook als je niets opneemt: maximaal 2,4% van de limiet per jaar*. De rekenhulp (werkkapitaal, € 50.000) gaf 5,29% tot 5,89% en € 78 servicekosten per maand (€ 936 per jaar*).
- Floryn: geen percentage op de kredietpagina. De rekenhulp gaf, in de standaardstand van 12 maanden, een maandelijks kostenpercentage van 1,08% tot 1,43%, 13,0% tot 17,2% per jaar*.
- October biedt geen rekening-courantkrediet aan.
Let op de eenheden. Qredits Flexibel rekent 1,1% per maand, Floryn noemt een maandelijks kostenpercentage (1,08% tot 1,43% bij het krediet, 13,0% tot 17,2% per jaar*; 1,21% tot 1,56% bij de lening in de rekenhulp, 14,5% tot 18,7% per jaar*), en bij New10 komen servicekosten per maand bovenop de rente. Zet 1,1% per maand dus niet naast 6,246% per jaar: 1,1% per maand is 13,2% per jaar*. De kolom “Per jaar” in de tabel hierboven rekent alle maandcijfers zo om.
Sparen
Zakelijke spaarrente: van 0,90% tot 1,30%, en wat erboven zit
Acht banken noemen een zakelijk spaartarief. Bij zes ervan ligt de rente op € 25.000, vrij opneembaar, tussen 0,90% en 1,30%. Hoger zit alleen iets met een voorwaarde: Van Lanschot Kempen met belegd vermogen, Revolut afhankelijk van “het type plan dat je hebt” (Grow € 35 per maand, € 420 per jaar*). De hoogste rente zonder actie of abonnement is 1,30%, bij Rabobank en ASN Bank.
| Bank | Rente op € 25.000 | Voorwaarde |
|---|---|---|
| Revolut | 1,4% – 2,5% | hangt af van “het type plan dat je hebt”; Grow € 35 per maand (€ 420 per jaar*) |
| Van Lanschot Kempen | 1,70% | alleen met Wealth Management Arrangement, anders 1,20% |
| Rabobank | 1,30% | geen |
| ASN Bank | 1,30% | alleen met zakelijke betaalrekening van ASN; vanaf € 25.000 1,20% |
| ABN AMRO | 1,25% | voor zakelijke klanten van ABN AMRO |
| Knab | 1,25% | abonnement € 7 (eenmanszaak) of € 11 (bv) per maand, € 84 of € 132 per jaar* |
| ING | 1,10% | geen |
| Triodos Bank | 0,90% | staat in een dichtgeklapt vak |
Revolut heeft voor nieuwe klanten een actie van 5,25%, van 15 september tot 15 november 2026. bunq en N26 tonen geen zakelijk spaarpercentage.
Voorwaarden
De goedkoopste is niet altijd de beste: voorwaarden en nadelen
Een laag tarief zegt weinig zonder de voorwaarde ernaast. De voorwaarden bij de spaarrente staan in de tabel hierboven; dit stond bij de leningen.
Bij de lening
- Floryn: de rekenhulp gaat tot 36 maanden, en de financiering heeft “een vaste weektermijn van 1%, zonder een vaste looptijd”. Bij een bv vraagt Floryn een borgstelling vanaf 25% (minimaal € 25.000), in bijzondere gevallen lager of geen.
- October: de 2% is een ondergrens, met “a project set-up fee (3%)” en “a monthly fee (0.04%)” (0,48% per jaar*). Je bedrijf moet minimaal 3 jaar bestaan, winstgevend zijn en een omzet van meer dan € 250.000 hebben. October geeft ook “No personal guarantee”.
- New10: bij een bv sta je persoonlijk borg voor 25% van het leenbedrag, met een minimum van € 5.000. De jaaromzet is minimaal € 50.000 en je bedrijf staat minimaal 12 maanden ingeschreven.
Qredits: twee producten
- MKB Krediet: 9,95%, 1,5% behandelkosten, de overheid staat deels garant via de BMKB, en je kunt 5% per jaar boetevrij aflossen, de eerste keer na één jaar.
- Microkrediet: 9,95%, “Eenmalige behandelkosten van € 375 tot € 850”, maximaal € 50.000, een ondernemingsplan nodig, en jaarlijks 10% van de oorspronkelijke hoofdsom boetevrij aflossen, na het eerste jaar.
De percentages van ING (4,6% tot 13,95%) en Rabobank (5,50% tot 7,55%) zijn bandbreedtes die van je profiel afhangen. Zet dus niet alleen het laagste getal naast elkaar: de 2% van October en de 4,6% van ING zijn ondergrenzen van producten met andere voorwaarden, in een andere sector.
Vindbaarheid
Hoeveel klikken kost het om de rente te vinden, en kunnen AI-assistenten zoals ChatGPT hem lezen?
Voor een mens kost het bij de banken met een zakelijke lening 1 tot 4 klikken om bij het tarief, of bij de plek waar het hoort, te komen. Een eenvoudige bezoeker zonder JavaScriptJavaScript Een programmeertaal die webpagina's interactief maakt, bijvoorbeeld een menu dat uitklapt. ziet bij ING, Rabobank, Revolut en October geen percentage. Hoe elke AI-dienst daarmee omgaat, hebben we niet gemeten: een dienst die leest zoals zo’n eenvoudige bezoeker, krijgt hetzelfde te zien.
Wat een mens ziet
We telden de klikken vanaf de voorpagina tot het tarief. Een verborgen menu telt mee, en ook een vak dat je eerst moet openen. Voor de zakelijke lening: ING 2 klikken, Rabobank 2 plus de rekenhulp, ABN AMRO 3 op desktop en 4 op mobiel, Triodos Bank 1 (zonder tarief) en Van Lanschot Kempen 4 met een dichtgeklapt vak (en daar staat geen tarief). Ook keken we of het tarief als gewone tekst zichtbaar is, of alleen na een rekenhulp, in een dichtgeklapt vak of in een pdf.
Wat een eenvoudige bezoeker zonder JavaScript ziet
We keken of het percentage letterlijk in de HTML staat, zonder JavaScript uit te voeren. Ook keken we of robots.txtRobots.txt Een klein bestand op je website dat zoekmachines en AI-crawlers vertelt welke delen ze wel en niet mogen bezoeken. AI-bots toelaat, of de pagina in de sitemap staat en of de pagina schema.orgGestructureerde data Extra informatie in de code die zoekmachines en AI precies vertelt wat er op een pagina staat. gebruikt, een vaste code waarmee een site een tarief machineleesbaar maakt.
- ING: een eenvoudige client kreeg op elke geprobeerde ING-pagina geen antwoord. Aan een echte browser stuurt de server een lege schil zonder rentes.
- Rabobank: een eenvoudige client kreeg een 403. Ook in het serverantwoord aan een echte browser staan de rentes niet.
- October: een eenvoudige client kreeg een 403 met een browsercontrole. In robots.txt staat voor GPTBot, ClaudeBot, PerplexityBot, Google-Extended en CCBot “Disallow: /”; ChatGPT-User, OAI-SearchBot en Claude-SearchBot mogen wel.
- De andere banken en financiers: bij ABN AMRO, Triodos, Knab, ASN en bij de financiers Qredits, Floryn en New10 staat het percentage in de HTML, waar ze er een noemen. Revolut gaf een eenvoudige bezoeker een 403. Alle banken met een zakelijk tarief laten de acht gemeten AI-bots toe in robots.txt.
Schema.org: alleen New10, met andere waarden
Geen van de 10 banken met een zakelijk aanbod gebruikt schema.org voor het tarief. Van de andere financiers doet alleen New10 het. Op de leningpagina staat in de code een rente van 4,3 tot 12, terwijl de pagina 6% tot 12% toont (en op dezelfde pagina ook “5 tot 12%”). Op de kredietpagina staat in de code 4,1 tot 9,6, terwijl dezelfde pagina “Variabele rente tussen 4,9% – 7%” en “Scherpe rente tussen 4,7% – 12%” toont.
Wat de AI denkt, en wat er op de site staat
We vroegen AI-assistenten welke bank voor ondernemers het meest transparant is over de kosten: rechtstreeks via de API van ChatGPT, Gemini, Claude en PerplexityPerplexity Een AI-zoekmachine die antwoorden geeft met genummerde bronvermeldingen., met en zonder zoekfunctieWeb search Een stand van een AI-assistent waarin hij tijdens het antwoorden live op internet zoekt., in drie formuleringen. Dat leverde 210 antwoorden op. Knab wordt het vaakst als eerste genoemd, de grootbanken bijna nooit. Hun namen vallen wel, maar dan meestal ter vergelijking.
| Bank | AI noemt hem als eerste “meest transparant” | Wat wij op de site vonden |
|---|---|---|
| Knab | 63% | de zakelijke spaarrente (1,25%) staat gewoon op de site, met het abonnement erbij; geen zakelijke lening |
| bunq | 20% | geen zakelijk spaartarief op de site; de link Spaarrekening in het zakelijke menu gaat naar de particuliere pagina |
| ABN AMRO | 6% | verwijst voor lening en krediet naar dochter New10; zelf “Op aanvraag” vanaf € 250.000 |
| ING | 2% | lening 4,6% tot 13,95% op de pagina, maar pas zichtbaar na JavaScript; bij krediet alleen een rekenvoorbeeld |
| Rabobank | 1% | lening en krediet alleen via de rekenhulp; zonder invullen geen tarief |
Opvallend is bunq. Zonder zoekfunctie noemen ChatGPT, Gemini en Claude bunq in 99% van de antwoorden, met zoekfunctie nog in 32%. Op de site vonden wij geen zakelijk spaartarief van bunq. Met zoekfunctie verschuift het antwoord naar Knab, de bank die zijn tarieven zichtbaar op de site zet. knab.nl is ook de bron die het vaakst wordt aangehaald: in 74 van de 120 antwoorden met zoekfunctie.
Eigen meting via EQwise LLM-data op 24 oktober 2026: we stellen de vraag rechtstreeks aan de AI-diensten via hun API en tellen elk antwoord. Herhaalde antwoorden lijken op elkaar, dus lees de percentages als richting, niet als exacte waarde.
Waarom dit uitmaakt
Vraag je een AI-assistent om de goedkoopste zakelijke lening van € 50.000 te vergelijken, en leest die alleen wat een eenvoudige bezoeker ziet, dan kan hij een rente die pas na JavaScript verschijnt of achter een 403 zit niet meenemen. Staat de rente in de code anders dan op de pagina, dan geeft de site zelf twee verschillende cijfers.
Website check
Website check: hoe snel laadt de pagina met de rente?
Op mobiel staat bij 4 van de 10 banken de rentepagina pas na meer dan 2,5 seconde in beeld, de grens die Google goed noemt: ING (3,0 s), Triodos Bank (5,1 s), Rabobank (5,8 s) en ABN AMRO (11,5 s). ABN AMRO is pas na 30,8 seconde helemaal geladen. Op desktop haalt 9 van de 10 banken de norm; alleen Rabobank niet (3,5 s).
| Aanbieder | Mobiel: hoofdinhoud in beeld | Desktop: hoofdinhoud in beeld | Mobiel: volledig geladen |
|---|---|---|---|
| Van Lanschot Kempen | 1,2 s | 0,5 s | 7,3 s |
| bunq | 1,8 s | 0,7 s | 6,4 s |
| Knab | 1,8 s | 1,0 s | 4,9 s |
| Qredits (financier) | 1,9 s | 1,5 s | 9,7 s |
| ASN Bank | 2,0 s | 0,6 s | 3,0 s |
| N26 | 2,3 s | 0,8 s | 7,5 s |
| Revolut | 2,4 s | 1,5 s | 9,8 s |
| October (financier) | 2,8 s | 1,4 s | 7,5 s |
| ING | 3,0 s | 1,6 s | 5,3 s |
| Triodos Bank | 5,1 s | 2,5 s | 6,2 s |
| Rabobank | 5,8 s | 3,5 s | 13,5 s |
| New10 (financier) | 6,9 s | 0,8 s | 8,5 s |
| ABN AMRO | 11,5 s | 1,7 s | 30,8 s |
| Floryn (financier) | meting brak af | meting brak af | 10,5 s |
Gemeten met GTmetrixGTmetrix Een online meetprogramma dat test hoe snel een webpagina laadt. vanuit Amsterdam op 24 oktober 2026: één test per pagina, op desktop en op een gesimuleerde iPhone 13 met 4G. Bij Floryn brak de meting van de hoofdinhoud twee keer af, omdat de pagina niet tot rust kwam. Financiers zijn een aparte sector.
Een trage pagina kost omzet: bij Vodafone gaf een 31% snellere pagina 8% meer verkopen. Wat het voor jouw site betekent, reken je uit met de EQwise-calculator.
Zo’n website check kun je ook voor je eigen site laten doen. In de gratis website scan zie je hoe snel je site opent op een telefoon, in seconden en met de norm erbij, en wat je concurrent doet en jij niet. Wil je het volledige beeld, met techniek, content, autoriteit en AI-zichtbaarheidAI-zichtbaarheid Hoe vaak en hoe goed je bedrijf voorkomt in de antwoorden van AI-assistenten., dan is er de SEO- en GEO-audit.
Vergelijken
Rente, afsluitkosten en borg: zo vergelijk je zakelijke leningen
Een lening vergelijk je op zes dingen: rente, afsluitkosten, borg, looptijd, maandbedrag en totale kosten. Bij € 50.000 in 5 jaar (60 maanden) is het maandbedrag € 876,39 bij 2% rente per jaar en € 1.112,22 bij 12% per jaar. Daar komen afsluitkosten, borg en servicekosten bovenop.
Rekenvoorbeeld: € 50.000 in 5 jaar
Dit is een rekenvoorbeeld, geen offerte. Alle percentages in dit artikel zijn per jaar, tenzij er “per maand” staat. De looptijd van 5 jaar (60 maanden) is alleen het voorbeeld: één vast geval, zodat je de aanbieders naast elkaar kunt zetten. Annuïteit, zonder afsluit-, behandel-, service- of beheerkosten. De totalen zijn afgerond op het maandbedrag keer 60; de rente gemiddeld per jaar is de totale rente gedeeld door 5.
| Rente per jaar | Maandbedrag | Rente gemiddeld per jaar | Totaal in 5 jaar | Waarvan rente |
|---|---|---|---|---|
| 2% (ondergrens October) | € 876,39 | € 516,68 | € 52.583,40 | € 2.583,40 |
| 12% (bovengrens New10) | € 1.112,22 | € 3.346,64 | € 66.733,20 | € 16.733,20 |
Dit zijn de laagste ondergrens en de hoogste bovengrens bij de vier financiers, niet van de markt: ING komt als bank tot 13,95%. Het blijft een aparte sector.
Kosten die erbovenop komen
- Afsluitkosten. ING noemt als rekenvoorbeeld “0,50% * € 100.000 = € 500”. ABN AMRO noemt “€ 250 (lening tot € 50.000)” en “€ 550 (lening vanaf € 50.000 tot € 100.000)”, precies € 50.000 valt dus op de grens; New10 noemt op de eigen site € 550. Qredits rekent 1,5% behandelkosten bij het MKB Krediet. October rekent 3% opstartkosten, bij € 50.000 is dat € 1.500.
- Maandelijkse kosten. October rekent 0,04% per maand over het geleende bedrag: 0,48% per jaar*, bij € 50.000 is dat € 240 per jaar*. Floryn noemt “kwartaal-servicekosten” zonder bedrag.
- Borg. Bij een bv vragen ABN AMRO en New10 een persoonlijke borgstelling van 25% met een minimum van € 5.000, en Floryn 25% met een minimum van € 25.000.
- Looptijd. Floryn gaat in de rekenhulp tot 36 maanden, Qredits Flexibel Krediet tot 2 jaar.
Wat de rekenhulpen lieten zien
Qredits gaf bij € 50.000 over 5 jaar € 1.062 per maand. Floryn gaf bij 36 maanden en eenmalige opname kosten van € 11.920 tot € 15.070, bij een weektermijn van € 500. New10 gaf bij 60 maanden en doel “machines” 6,46% tot 6,86% en een eerste maandbedrag van € 1.103: € 833 aflossing plus € 270 rente. Dat is een eerste maandbedrag bij lineaire aflossing, en dus niet te vergelijken met de annuïteiten hierboven. Dit zijn uitkomsten van rekenhulpen, geen aanbod aan jou.
Met een slag om de arm: waar je zelf naar vraagt
De meting laat zien wat er op 24 oktober 2026 op de sites staat, niet wat jij zou betalen. Vraag elke aanbieder die je overweegt schriftelijk om:
- de rente voor jouw bedrijf, vast of variabel, en niet de bandbreedte;
- alle eenmalige kosten, bij jouw leenbedrag;
- de maandelijkse of kwartaalkosten, ook als je niets opneemt, en of ze per maand of per jaar gelden;
- of er een borgstelling nodig is, en voor welk bedrag;
- de looptijd en wat extra aflossen kost;
- het totaalbedrag dat je in de looptijd terugbetaalt.
Heb je die zes antwoorden per aanbieder naast elkaar, dan vergelijk je op wat het je kost.
Hoe sta jij ervoor ten opzichte van je concurrent?
Verkoop je zelf diensten of producten, dan zit jij aan de andere kant van deze vergelijking. De meting laat zien hoe verschillend aanbieders hun prijs en voorwaarden vindbaar maken, voor mensen en voor AI: de één zet het tarief op de pagina, de ander achter een rekenhulp, een dichtgeklapt vak of JavaScript. Een kritische klant gebruikt daar ook een AI-assistent voor, om te vergelijken en te kiezen.
Vraag je daarom af waar jij staat ten opzichte van je concurrenten in je eigen branche. Je maakt het een klant en een AI-assistent makkelijker met drie dingen: tarieven en voorwaarden zichtbaar op de pagina, leesbaar zonder JavaScript, en duidelijk wat je wel en niet doet. Wil je weten hoe jouw pagina’s ervoor staan naast die van je concurrenten, neem dan contact op met EQwise voor een vergelijking binnen jouw branche.
Verantwoording
Hoe we dit gemeten hebben
Op 24 oktober 2026 hebben we de zakelijke tarieven van 13 banken en 4 andere financiers (Qredits, New10, Floryn en October) bekeken op hun eigen sites. We zijn nergens ingelogd en hebben niets aangevraagd. Rekenhulpen hebben we ingevuld met het referentiegeval van € 50.000 in 60 maanden, zonder persoonsgegevens en zonder op aanvragen te drukken.
Niet elke rekenhulp kent 60 maanden. Rabobank rekende bij de lening met 5 jaar. Bij de Floryn-lening is 36 maanden de hoogste keuze, en we namen die. Bij het Floryn-krediet gebruikten we de standaardstand van 12 maanden. In de krediet-rekenhulp van New10 verdwijnt de looptijdkeuze; bij het Rabobank-krediet vulden we alleen het doel werkkapitaal en € 50.000 in. Voor het Flexibel Krediet van Qredits is er geen rekenhulp; de looptijd is daar maximaal 2 jaar.
De meting hoort bij ons artikel Welke bank noemt de AI?. Tarieven wijzigen. Controleer ze altijd op de site van de aanbieder voordat je een besluit neemt.
Zo komen we aan onze cijfers
We stellen de vragen rechtstreeks aan ChatGPT, Gemini, Claude en Perplexity, via hun API. Waar de dienst dat toelaat, stellen we elke vraag zowel met als zonder zoekfunctie.
Dezelfde vraag stellen we in meerdere formuleringen. Elk antwoord wordt geteld: wie wordt genoemd, en hoe vaak.
Bij elke meting staat de datum. Een AI-antwoordAI-antwoord Het uitgeschreven antwoord dat een AI-assistent geeft op een vraag. ligt niet vast, dus een meting laat een richting zien en geen exacte waarde.
Wat er over de sites zelf staat, zoals tarieven, laadtijd, robots.txt en schema.org, meten we apart, met de hand of met browsertests.
Deze grafiek op je eigen site plaatsen
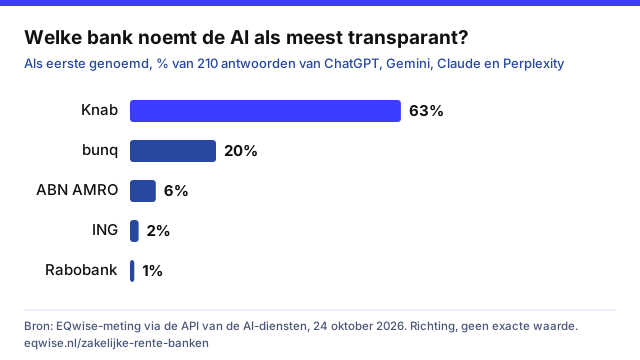
Je mag deze grafiek overnemen op je eigen site, in een nieuwsbrief of een presentatie, met de bronvermelding erbij. Kopieer de code hieronder; de link naar dit artikel zit er al in.
<a href="https://eqwise.nl/zakelijke-rente-banken/"><img src="https://eqwise.nl/wp-content/uploads/grafieken/ai-transparantie-banken-2026-10.svg" width="640" height="360" alt="Welke bank noemt de AI als meest transparant over zakelijke kosten? Knab 63%, bunq 20%, ABN AMRO 6%, ING 2%, Rabobank 1%. Bron: EQwise, 24 oktober 2026."></a>Klopt er iets niet? Zie je een fout, of is een tarief veranderd? Meld het via de contactpagina, dan kijken we ernaar.
Gratis websitescan
Hoe sta jij ervoor naast je concurrenten?
Ik vergelijk jouw pagina’s met die van je concurrenten binnen jouw branche: wat een klant en een AI-assistent over je prijs en voorwaarden te zien krijgen, en wat je kunt verbeteren.
Binnen twee werkdagen weet je waar je staat naast je concurrent. Geen verplichtingen.
Geschreven door