AI sector analyse
Hoe transparant zijn banken over hun zakelijke rente en tarieven?
Van de 5 banken met een zakelijke lening noemt alleen ING een eigen bandbreedte op de pagina: 5,15% tot 13,95%. Gemeten op de eigen sites van 13 banken en 4 andere financiers (24 oktober 2026, ING op 7 november), voor ondernemers die leningen vergelijken. Het zijn gepubliceerde tarieven, geen offerte; wat jij betaalt hangt van jouw situatie af.
Sectoranalyse zakelijk financieren · tarieven gemeten op 24 oktober 2026, ING bijgewerkt op 7 november 2026
Zakelijke lening, 24 oktober 2026 (ING: 7 november 2026)
INGEigen bandbreedte op de pagina5,15% – 13,95%
RabobankAlleen na invullen rekenhulp5,50% – 7,55%
ABN AMROVerwijst naar dochter New10New10
Triodos en Van LanschotPubliceren geen tariefGeen tarief
QreditsFinancier, vast tarief9,95%
In dit artikel
- Rente berekenen en vergelijken
- Rentepercentage van bedrijfsleningen: welke bank noemt het, en welke niet
- Geen bank, wel een lening: Qredits, New10, Floryn en October laten hun rente wél zien
- Rood staan op je zakelijke rekening: wat het echt kost
- Zakelijke kredietkaart met 0 procent rente: bestaat die?
- Zakelijke spaarrente: van 0,75% tot 1,30%, en wat erboven zit
- Hypotheekrente bij 10 jaar vast: wat banken laten zien
- Spaarrente: wat € 22.900 oplevert
- De goedkoopste is niet altijd de beste: voorwaarden en nadelen
- Hoeveel klikken kost het om de rente te vinden, en kunnen AI-assistenten zoals ChatGPT hem lezen?
- Website check: hoe snel laadt de pagina met de rente?
- Rente, afsluitkosten en borg: zo vergelijk je zakelijke leningen
- Hoe we dit gemeten hebben
Rente berekenen en vergelijken: zakelijk, hypotheek of sparen
Je kiest hieronder tussen een zakelijke lening, een hypotheek en een spaarrekening. Je ziet wat een aanbieder in jouw geval rekent of geeft, wat dat per jaar kost en wat overstappen oplevert. Het zijn bandbreedtes op basis van gepubliceerde tarieven per meetdatum, en geen offerte.
Hoe is dit berekend?
Geen gepubliceerd tarief
Past niet bij dit bedrag of deze looptijd
Alleen Nederlandse banken laat aanbieders weg die als buitenlands zijn vastgesteld. Is dat niet vastgesteld, dan blijft de aanbieder staan. Je huidige bank rekent altijd mee, ook als die buitenlands is.
Dit is de uitkomst bij deze bedragen:
Zakelijk · € 50.000
Tarieven gemeten op 24 oktober 2026 tot 7 november 2026
Laagste totaal per jaar eerst, inclusief eenmalig
October
Zakelijke lening
- Rente
- vanaf 2,00%
- Gemiddelde rente per jaar over de looptijd
- vanaf € 517
- Kosten per jaar
- € 240
- 0,04% per maand over het geleende bedrag
- Totaal per jaar, inclusief eenmalig
- vanaf € 1.057
Per maand, eenmalig en voorwaarden
- Aflossing + rente, exclusief bijkomende kosten
- vanaf € 876
- Eenmalig
- € 1.500
- Je bedrijf bestaat minimaal 3 jaar, is winstgevend en heeft meer dan € 250.000 omzet
- Geen persoonlijke borgstelling
- Eenmalig: 3% opstartkosten
ING
Rentevastlening (Zakelijke Lening)
- Rente
- 5,15% – 13,95%
- vaste rente, exclusief eventuele rentekortingen zoals EIB of TLTRO
- Gemiddelde rente per jaar over de looptijd
- € 1.364 – € 3.945
- Kosten per jaar
- niet vastgesteld
- Totaal per jaar, inclusief eenmalig
- € 1.414 – € 3.995
Per maand, eenmalig en voorwaarden
- Aflossing + rente, exclusief bijkomende kosten
- € 947 – € 1.162
- Eenmalig
- minimaal € 250
- Rentevaste periode 1 tot 10 jaar
- Eenmalig: afsluitprovisie minimaal 0,50% met een minimum van € 250
Rabobank
Zakelijke lening
- Rente
- 5,50% – 7,55%
- prijsindicatie uit de rekenhulp, over 5 jaar
- Gemiddelde rente per jaar over de looptijd
- € 1.461 – € 2.037
- Kosten per jaar
- niet vastgesteld
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente, exclusief bijkomende kosten
- € 955 – € 1.003
- Eenmalig
- niet vastgesteld
- Je onderneming is minimaal 12 maanden actief
- Je kunt zekerheden bieden, zoals een onderpand
New10
Zakelijke lening
- Rente
- 6,00% – 12,00%
- via ABN AMRO 5,60% – 12%
- Gemiddelde rente per jaar over de looptijd
- € 1.600 – € 3.347
- Kosten per jaar
- niet vastgesteld
- Totaal per jaar, inclusief eenmalig
- € 1.710 – € 3.457
Per maand, eenmalig en voorwaarden
- Aflossing + rente, exclusief bijkomende kosten
- € 967 – € 1.112
- Eenmalig
- € 550
- Bij een bv: Persoonlijke borgstelling van 25% van het leenbedrag, minimaal € 5.000
- Jaaromzet minimaal € 50.000
- Minimaal 12 maanden ingeschreven
- Eenmalig: afsluitkosten
Qredits
Microkrediet en MKB Krediet
- Rente
- 9,95%
- elders meestal tussen ongeveer 7,95% en 9,95%
- Gemiddelde rente per jaar over de looptijd
- € 2.733
- Kosten per jaar
- niet vastgesteld
- Totaal per jaar, inclusief eenmalig
- € 2.808 – € 2.903
Per maand, eenmalig en voorwaarden
- Aflossing + rente, exclusief bijkomende kosten
- € 1.061
- Eenmalig
- € 375 – € 850
- Microkrediet: ondernemingsplan nodig, jaarlijks 10% boetevrij aflossen na het eerste jaar
- MKB Krediet: 5% per jaar boetevrij aflossen, de eerste keer na één jaar
- Eenmalig: behandelkosten
Geen gepubliceerd tarief
ABN AMRO
Zakelijke lening
- Rente
- niet gepubliceerd
- verwijst van € 20.000 tot € 1 miljoen naar dochter New10; zelf op aanvraag, vanaf € 250.000
- Kosten per jaar
- niet gepubliceerd
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet gepubliceerd
Triodos Bank
Zakelijke lening
- Rente
- niet gepubliceerd
- marktconforme rente en maatwerk
- Kosten per jaar
- niet gepubliceerd
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet gepubliceerd
Van Lanschot Kempen
Geldlening Zakelijk
- Rente
- niet gepubliceerd
- Kosten per jaar
- niet gepubliceerd
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet gepubliceerd
Past niet bij dit bedrag of deze looptijd
Floryn
Zakelijke financiering
- Rente
- maximaal 36 maanden in de rekenhulp
- vanaf 4,90%
- Kosten per jaar
- kwartaal-servicekosten, geen bedrag genoemd
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
- Vaste weektermijn van 1%, zonder vaste looptijd
- Bij een bv: Borgstelling vanaf 25%, minimaal € 25.000
De volgorde gaat op de rente bij de ondergrens plus de bekende kosten, met eenmalige kosten verdeeld over de looptijd. Zijn die onbekend, dan staat dat bij de rij en tellen ze niet mee. Annuïtair: maandrente is jaarrente gedeeld door 12. Rente per jaar is de totale rente gedeeld door de looptijd in jaren. Banken en financiers zijn aparte sectoren, met andere voorwaarden.
Hypotheek · € 300.000
Tarieven gemeten op 7 november 2026
Doorgerekend over 30 jaar, rente staat 10 jaar vast Laagste rente per jaar eerst
MUNT Hypotheken
Hypotheek, 10 jaar vast
- Rente
- 4,46% – 4,48%
- offerterente; t/m 80% 4,46%, t/m 90% 4,48%
- Gemiddelde rente per jaar over de looptijd
- € 8.155 – € 8.198
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.513 – € 1.516
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 244.655 – € 245.936
- Eenmalig
- advieskosten onbekend
- Administratiekosten bij acceptatie € 0
ING
Annuïteitenhypotheek, 10 jaar vast
- Rente
- 4,48% – 4,49%
- inclusief 0,25% Actieve Betaalrekening Korting, energielabel A; gepubliceerd bij t/m 85% en t/m 90%, daaronder niet vastgesteld
- Gemiddelde rente per jaar over de looptijd
- € 8.198 – € 8.219
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- Totaal per jaar, inclusief eenmalig
- € 8.291 – € 8.313
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.516 – € 1.518
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 245.936 – € 246.577
- Eenmalig
- € 2.800
- Ondernemers: € 400 opslag
- Aflossen inclusief uitschrijven hypotheekregister € 225
- Eenmalig: advies € 2.050 plus afhandeling € 750, bij meenemen of oversluiten; tarieven per 1 augustus 2025
ABN AMRO
Annuïteiten Budget Hypotheek, 10 jaar vast
- Rente
- 4,49% – 4,50%
- inclusief 0,20% huisbankkorting, energielabel A; t/m 85% 4,49%, t/m 90% 4,50%
- Gemiddelde rente per jaar over de looptijd
- € 8.219 – € 8.241
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- Totaal per jaar, inclusief eenmalig
- € 8.313 – € 8.334
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.518 – € 1.520
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 246.577 – € 247.222
- Eenmalig
- € 2.800
- Ondernemers: € 250, € 500 of € 750 opslag; niet digitaal € 300 extra
- Eenmalig: advies € 2.050 plus afhandeling € 750, als je nog geen hypotheek bij ABN AMRO hebt
a.s.r.
ASR hypotheek, 10 jaar vast
- Rente
- 4,49% – 4,52%
- via een adviseur; t/m 70% 4,49%, t/m 90% 4,52%
- Gemiddelde rente per jaar over de looptijd
- € 8.219 – € 8.283
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.518 – € 1.524
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 246.577 – € 248.503
- Eenmalig
- niet vastgesteld
ASN Bank
ASN Hypotheek, 10 jaar vast
- Rente
- vanaf 4,49%
- t/m 80%; een staffel 80-90% staat niet in de tarieflijst
- Gemiddelde rente per jaar over de looptijd
- vanaf € 8.219
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- vanaf € 1.518
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- vanaf € 246.577
- Eenmalig
- niet vastgesteld
- Nieuwe klanten van SNS en RegioBank komen bij ASN Bank uit; deze lijst geldt ook voor voormalige SNS- en RegioBank-hypotheken
Centraal Beheer
Leef Hypotheek, 10 jaar vast
- Rente
- 4,51% – 4,53%
- kortingen niet verwerkt; niet elke rij is voor nieuwe klanten af te sluiten; t/m 70% 4,51%, t/m 90% 4,53%
- Gemiddelde rente per jaar over de looptijd
- € 8.262 – € 8.305
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.522 – € 1.525
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 247.862 – € 249.148
- Eenmalig
- niet vastgesteld
Florius
Profijt drie + drie, 10 jaar vast
- Rente
- 4,57% – 4,60%
- Florius Profijt drie + drie, energielabel A; t/m 85% 4,57%, t/m 90% 4,60%
- Gemiddelde rente per jaar over de looptijd
- € 8.391 – € 8.455
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.533 – € 1.538
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 251.722 – € 253.655
- Eenmalig
- niet vastgesteld
Rabobank
Annuïteiten, 10 jaar vast
- Rente
- 4,57% – 4,62%
- stand van de kortingen in de rekenhulp niet af te lezen; t/m 67,5% 4,57%, t/m 90% 4,62%
- Gemiddelde rente per jaar over de looptijd
- € 8.391 – € 8.498
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- Totaal per jaar, inclusief eenmalig
- € 8.482 – € 8.590
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.533 – € 1.542
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 251.722 – € 254.947
- Eenmalig
- € 2.750
- Ondernemer: € 3.150 advies en afsluiten, in plaats van de bedragen hierboven
- Eenmalig: advies € 2.250 plus afsluiten € 500, bij oversluiten naar Rabobank; tarieven vanaf 1 januari 2026
Knab
Knab Hypotheek, 10 jaar vast
- Rente
- 4,66% – 4,74%
- 60-70% 4,66%, 70-80% 4,67%, 80-90% 4,74%; boven 80% alleen voor bestaande klanten
- Gemiddelde rente per jaar over de looptijd
- € 8.585 – € 8.758
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- Totaal per jaar, inclusief eenmalig
- € 8.635 – € 8.874
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.549 – € 1.563
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 257.536 – € 262.727
- Eenmalig
- € 1.500 – € 3.500
- Alleen via onafhankelijke adviseurs
- Eenmalig: advies bij een tussenpersoon, begint rond € 1.500 en kan oplopen tot € 3.500 of meer
Obvion
Woon Hypotheek, 10 jaar vast
- Rente
- 4,73% – 4,74%
- zonder duurzaamheidskorting en combikorting; t/m 80% 4,73%, t/m 90% 4,74%, daaronder niet vastgesteld
- Gemiddelde rente per jaar over de looptijd
- € 8.736 – € 8.758
- Alleen als dezelfde rente de hele looptijd blijft gelden
- Kosten per jaar
- geen jaarkosten gevonden
- eenmalig onbekend, niet meegerekend
Per maand, eenmalig en voorwaarden
- Aflossing + rente in de rentevaste periode, exclusief bijkomende kosten
- € 1.561 – € 1.563
- Rentevaste periode
- 10 jaar
- Totale rente, als de rente gelijk blijft
- € 262.079 – € 262.727
- Eenmalig
- niet vastgesteld
Geen gepubliceerd tarief
bunq
Hypotheek
- Rente
- niet gepubliceerd
- noemt alleen hypotheeksoorten en verwijst naar een adviseur
- Kosten per jaar
- geen jaarkosten gevonden
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
Nationale-Nederlanden
Hypotheek
- Rente
- tarief nog niet vastgesteld
- de pagina toont de rente op dit moment niet
- Kosten per jaar
- geen jaarkosten gevonden
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
Openbank
Hypotheek
- Rente
- niet vastgesteld
- of Openbank een hypotheek biedt, is niet vastgesteld
- Kosten per jaar
- geen jaarkosten gevonden
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
Triodos Bank
Hypotheek
- Rente
- tarief nog niet vastgesteld
- de rentetabel is niet leesbaar op de pagina
- Kosten per jaar
- geen jaarkosten gevonden
Per maand, eenmalig en voorwaarden
- Eenmalig
- € 2.800
- Altijd boetevrij extra aflossen met eigen middelen
- Eenmalig: gemiddelde prijzen voor advies en contract; ondernemer € 2.600 of € 3.300; de precieze prijs volgt van Triodos
Van Lanschot Kempen
Hypotheek, 10 jaar vast
- Rente
- niet vastgesteld
- Kosten per jaar
- geen jaarkosten gevonden
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
Boeterente is niet meegerekend
De volgorde gaat op de gemiddelde rente per jaar bij de ondergrens, gelijk voor alle aanbieders, want eenmalige kosten zijn bij te veel aanbieders onbekend. De maandlast geldt voor de rentevaste periode van 10 jaar. Het gemiddelde per jaar en de totale rente gelden alleen als dezelfde rente de hele looptijd blijft gelden: een toekomstige rente rekenen we niet door. Banken gebruiken eigen staffels; bij elk getal staat welke staffel het is.
Sparen · € 22.900
Tarieven gemeten op 7 november 2026
Hoogste netto per jaar eerst
Openbank
Open Spaarrekening
- Rente
- 2,25%
- Actie, rekent niet mee: 3,10% eerste 6 maanden voor nieuwe klanten, code WELKOM, daarna 2,25%
- Je krijgt per jaar
- + € 515
- Kosten per jaar
- € 0
Per maand, eenmalig en voorwaarden
- Per maand
- € 43
- Eenmalig
- € 0
Santander Consumer Bank
Spaarrekening
- Rente
- 2,20%
- Actie, rekent niet mee: tot 3,01% eerste 6 maanden voor nieuwe klanten op de eerste € 250.000, daarna 2,20%
- Je krijgt per jaar
- + € 504
- Kosten per jaar
- € 0
Per maand, eenmalig en voorwaarden
- Per maand
- € 42
- Eenmalig
- € 0
Bigbank
Flexibel sparen
- Rente
- 2,00%
- Actie, rekent niet mee: 3,00% eerste 6 maanden voor nieuwe klanten, daarna 2,00%
- Je krijgt per jaar
- + € 458
- Kosten per jaar
- € 0
Per maand, eenmalig en voorwaarden
- Per maand
- € 38
- Eenmalig
- € 0
Centraal Beheer
RentePlús Rekening
- Rente
- 1,80%
- de bron zegt niet of dit per deel of over het hele saldo geldt; we rekenen het hele saldo
- Je krijgt per jaar
- + € 412
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 34
- Eenmalig
- niet vastgesteld
- Nederlandse Depositogarantie tot € 100.000
Nationale-Nederlanden
Internetsparen
- Rente
- 1,30% – 1,70%
- elk deel van het saldo heeft een eigen rente: tot € 10.000 1,70%, tot € 25.000 1,55%, tot € 100.000 1,45%, daarboven 1,30%
- Je krijgt per jaar
- + € 370
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 31
- Eenmalig
- niet vastgesteld
bunq
Spaarrekening
- Rente
- 1,51% – 1,61%
- 1,61% over de eerste € 10.000 en 1,51% over de rest, tot € 100.000. Dit geldt als je saldo niet boven je drempel uitkomt. Boven € 100.000 geen rente over dat deel. Actie, rekent niet mee: 3,11% op al je spaargeld tot de eerstvolgende 1 januari of 1 juli, daarna 3,11% alleen boven je drempel
- Je krijgt per jaar
- + € 356
- Kosten per jaar
- € 0
- bunq Free kost € 0
Per maand, eenmalig en voorwaarden
- Per maand
- € 30
- Eenmalig
- niet vastgesteld
- Maximaal 3 opnames per kalendermaand
- Alle tarieven variabel en bruto
Garanti BBVA International
Gouden Internet Rekening
- Rente
- 1,55%
- Actie, rekent niet mee: 3,00% eerste 6 maanden voor nieuwe klanten, de bank mag de actie vroegtijdig stoppen
- Je krijgt per jaar
- + € 355
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 30
- Eenmalig
- niet vastgesteld
NIBC
Spaarrekening
- Rente
- 1,55%
- geen staffel
- Je krijgt per jaar
- + € 355
- Kosten per jaar
- € 0
Per maand, eenmalig en voorwaarden
- Per maand
- € 30
- Eenmalig
- niet vastgesteld
Rabobank
Rabo SpaarRekening
- Rente
- 1,40%
- Je krijgt per jaar
- + € 321
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 27
- Eenmalig
- niet vastgesteld
Revolut
Dagelijkse Spaarrekening
- Rente
- 1,25% – 2,50%
- plan Standard: 2,50% tot € 2.500, 1,25% daarboven. Betaalde plannen hebben andere tarieven: Plus € 48, Premium € 132, Metal € 240, Ultra € 780 per jaar
- Je krijgt per jaar
- + € 318
- Kosten per jaar
- € 0
- plan Standard is kosteloos
Per maand, eenmalig en voorwaarden
- Per maand
- € 26
- Eenmalig
- niet vastgesteld
ASN Bank
ASN Sparen
- Rente
- 1,30%
- Je krijgt per jaar
- + € 298
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 25
- Eenmalig
- niet vastgesteld
Brand New Day
Spaarrekening
- Rente
- 1,30%
- geen staffel
- Je krijgt per jaar
- + € 298
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 25
- Eenmalig
- niet vastgesteld
RegioBank
Spaar-op-Maat Vrij
- Rente
- 1,30%
- Je krijgt per jaar
- + € 298
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 25
- Eenmalig
- niet vastgesteld
SNS
SNS Internet Sparen
- Rente
- 1,30%
- Je krijgt per jaar
- + € 298
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 25
- Eenmalig
- niet vastgesteld
ABN AMRO
Direct Sparen
- Rente
- 1,25%
- Je krijgt per jaar
- + € 286
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 24
- Eenmalig
- niet vastgesteld
Knab
Flexibel Sparen
- Rente
- 1,25%
- Je krijgt per jaar
- + € 286
- Kosten per jaar
- € 72
- Privérekening € 6 per maand, tijdelijk 12 maanden gratis; of die verplicht is, staat niet op de pagina
- Met pakket per jaar
- + € 214
Per maand, eenmalig en voorwaarden
- Per maand
- € 24
- Eenmalig
- niet vastgesteld
Triodos Bank
Internet Sparen
- Rente
- 1,10%
- Je krijgt per jaar
- + € 252
- Kosten per jaar
- € 0
- kosteloos geld storten en opnemen; openen en aanhouden gratis
Per maand, eenmalig en voorwaarden
- Per maand
- € 21
- Eenmalig
- € 0
- De rente kan volgens de bank ook negatief zijn boven een bepaald saldo
- Nederlandse Depositogarantie tot € 100.000
ING
Oranje Spaarrekening
- Rente
- 1,00%
- Je krijgt per jaar
- + € 229
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Per maand
- € 19
- Eenmalig
- niet vastgesteld
- Altijd gekoppeld aan een Betaalrekening
- Tot € 10.000 komt er met ING Extra 0,50% of met ING Max 1,00% bij
N26
Instant Savings
- Rente
- 0,25% – 0,30%
- gratis plan Standard: de bron noemt 0,25% in de tabel en 0,30% in de voetnoot. Andere plannen: Smart € 59 per jaar 0,25% of 0,30%, Go € 119 per jaar 0,50% of 0,55%, Metal € 203 per jaar 1,50%
- Je krijgt per jaar
- + € 57 – + € 69
- Kosten per jaar
- € 0
- plan Standard is gratis
Per maand, eenmalig en voorwaarden
- Per maand
- € 5 – € 6
- Eenmalig
- niet vastgesteld
Geen gepubliceerd tarief
Raisin
Spaarplatform
- Rente
- niet vastgesteld
- platform, geen eigen spaarrekening: hoogste rente vrij opneembaar 2,45%. Actie, rekent niet mee: 3,30% eerste drie maanden voor nieuwe klanten
- Kosten per jaar
- niet vastgesteld
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
Trade Republic
Rente op saldo
- Rente
- niet vastgesteld
- reguliere rente niet vastgesteld. Actie, rekent niet mee: 3% op je saldo tot € 50.000 voor nieuwe klanten
- Kosten per jaar
- € 0
- geen maandelijkse abonnementskosten
Per maand, eenmalig en voorwaarden
- Eenmalig
- niet vastgesteld
De volgorde gaat op de rente bij de bovengrens min de bekende kosten. Rente per jaar is saldo maal tarief, zonder rente op rente. We nemen aan dat het tarief van je saldoklasse over je hele saldo geldt: de banken zeggen dat niet altijd. Saldo precies op een grens: het tarief van de lagere klasse, tenzij de bank het anders schrijft. Bij bunq rekenen we per deel, zoals bunq dat doet. Actierentes rekenen niet mee. Bij N26 en Revolut gaat de volgorde op het gratis plan; of het pakket van Knab nodig is, is niet vastgesteld, dus de volgorde gaat zonder pakket.
Bedragen omgerekend uit euro's tegen de ECB-koers van 10 november 2026
Jouw bank
- Rente
- Kosten per jaar
Per maand, eenmalig en voorwaarden
- Rentevaste periode
- Totale rente, als de rente gelijk blijft
- Eenmalig
Dit is een rekenvoorbeeld, geen offerte. Wat jij betaalt of krijgt, hangt af van je situatie en van de aanbieder. EQwise heeft de tarieven zo zorgvuldig mogelijk uitgezocht en berekend, maar tarieven veranderen en er kunnen fouten in staan. Daarom kunnen we niet instaan voor de juistheid en zijn we niet aansprakelijk voor fouten, of voor besluiten die je op basis van deze rekenhulp neemt. Controleer de tarieven altijd bij de aanbieder.
Banken
Rentepercentage van bedrijfsleningen: welke bank noemt het, en welke niet
Alleen ING noemt een eigen bandbreedte op de pagina; Rabobank geeft een tarief pas na het invullen van de rekenhulp, ABN AMRO verwijst naar zijn dochter New10, en Triodos Bank en Van Lanschot Kempen publiceren geen tarief. Dit is een sectoranalyse. We hebben de sites van 13 banken en 4 andere zakelijke financiers in Nederland naast elkaar gelegd, voor drie producten: de zakelijke lening, rood staan op je zakelijke rekening en de zakelijke spaarrekening. Het doel: laten zien wat je als ondernemer vooraf over de rente en de kosten te weten komt, waar de voorwaarden staan, hoe snel de pagina laadt en of een AI-assistentAI-assistent Een AI-assistent is een chatprogramma zoals ChatGPT, Claude, Gemini of Perplexity waaraan je in gewone taal een vraag stelt en een uitgeschreven antwoord terugkrijgt. de rente kan lezen. Met die kennis leg je aanbieders zelf naast elkaar, en zie je hoe jouw eigen site het in jouw branche zou doen. Een sterretje (*) bij een cijfer betekent: door ons omgerekend van per maand naar per jaar (maandcijfer × 12).
We hebben 13 banken bekeken. Vijf daarvan bieden een zakelijke lening aan: ING, Rabobank, ABN AMRO, Triodos Bank en Van Lanschot Kempen. De andere acht hebben geen aflopende zakelijke lening: ASN Bank, SNS, RegioBank, bunq, Knab, Revolut, N26 en Openbank. Welke banken ChatGPT en andere AI-assistenten zelf noemen, lees je in Welke bank noemt de AI? Hieronder staat wat de vijf laten zien bij een lening van € 50.000 over 60 maanden.
| Bank | Rente op de pagina | Waar je de rente vindt |
|---|---|---|
| ING | 5,15% – 13,95% | direct op de pagina |
| Rabobank | 5,50% – 7,55% | pas na de rekenhulp |
| ABN AMRO | 5,6% – 12% (New10) | via dochter New10; zelf “op aanvraag” vanaf € 250.000 |
| Triodos Bank | geen percentage | “marktconforme rente”, maatwerk vanaf € 50.000 |
| Van Lanschot Kempen | geen percentage | publiceert geen vaste tarieven |
ING en Rabobank
ING noemt een vaste rente tussen 5,15% en 13,95% per jaar, bij een rentevaste periode van 1 tot 10 jaar. Deze tarieven zijn exclusief eventuele rentekortingen zoals EIB of TLTRO. Op 24 oktober 2026 stond hier nog 4,6% als ondergrens. ING publiceert 5,15% voor offertes vanaf 2 november 2026. ING schrijft: “Bij het afsluiten of verhogen van een krediet betaal je eenmalig een afsluitprovisie”, van “minimaal 0,50% van de limiet(verhoging) met een minimum van € 250”. Daarnaast schrijft ING: “Vaak zonder jaarcijfers.”
Rabobank toont de rente pas nadat je een rekenhulp invult. Bij leendoel “Een overige reden”, € 50.000 en een looptijd van 5 jaar kwam er een prijsindicatie van 5,50% tot 7,55% uit. Je onderneming moet minimaal 12 maanden actief zijn en je moet zekerheden kunnen bieden, zoals een onderpand.
ABN AMRO
Voor leningen tussen € 20.000 en € 1 miljoen verwijst ABN AMRO naar zijn dochter New10. Zelf toont ABN AMRO “Op aanvraag”, vanaf € 250.000. De New10-lening staat op de ABN AMRO-pagina met een rente tussen 5,6% en 12%. De afsluitkosten zijn “€ 250 (lening tot € 50.000)” of “€ 550 (lening vanaf € 50.000 tot € 100.000)”. Bij een bv is een persoonlijke borgstelling van 25% van het leenbedrag nodig, met een minimum van € 5.000.
New10 telt in dit artikel één keer mee, verderop bij de andere financiers. De cijfers via ABN AMRO en die op de eigen site van New10 gaan over dezelfde aanbieder en verschillen onderling. Dat staat daar uitgelegd.
Triodos Bank en Van Lanschot Kempen
Triodos Bank noemt geen percentage. Er is een “marktconforme rente” en maatwerk, vanaf € 50.000, met daarnaast onder meer afsluitprovisie, bereidstellingsprovisie en een vergoeding bij vervroegd aflossen. Van Lanschot Kempen schrijft: “daarom publiceren we geen vaste tarieven voor de Geldlening Zakelijk”.
Waar een percentage staat, is het een bandbreedte. Welk deel ervan je krijgt, hangt af van je bedrijf. ABN AMRO schrijft: “Het rentepercentage is afhankelijk van de kredietwaardigheid van jouw bedrijf en de hoogte van de lening.”
Financiers
Geen bank, wel een lening: Qredits, New10, Floryn en October laten hun rente wél zien
Alle vier deze financiers noemen op hun eigen site een percentage voor een zakelijke lening. Floryn en October noemen alleen een ondergrens. Floryn noemt die niet op de productpagina, maar op /bedrijfsfinanciering: 0,39% per maand (4,68% per jaar*) is zichtbaar, 4,9% per jaar staat in een dichtgeklapt vak.
Wat deze financiers zijn
Het zijn partijen die geld uitlenen aan ondernemers, maar geen bank zijn. Zo beschrijven ze zichzelf op hun eigen site.
- Qredits schrijft: “Qredits is een stichting zonder winstoogmerk.” Het leent zelf geld bij banken en instellingen: “Over die leningen moeten we zelf ook rente betalen.”
- Floryn zegt: “Wij zijn geen bank, maar ondernemers.” Beleggers kunnen via Floryn in een gespreid portfolio van ruim 4000 mkb-bedrijven beleggen, vanaf € 100.000.
- New10 is volgens zichzelf “een dochteronderneming van ABN AMRO Bank”.
- October laat particuliere geldschieters meelenen in projecten die voor hen openstaan. Het management van October leent automatisch mee in de projecten, en institutionele beleggers lenen via een fonds aan alle projecten op het platform. October heeft een Engelse en een Franse site, geen Nederlandse.
Dit is een aparte sector. Voorwaarden, kosten en looptijden zijn anders, dus de cijfers hieronder zijn niet één op één met de bankcijfers te vergelijken. Over toezicht en vergunningen zeggen we hier niets: dat hebben we niet beoordeeld.
Wat ze noemen bij € 50.000 over 60 maanden
- Qredits: 9,95% op jaarbasis, zowel bij het MKB Krediet (€ 50.000 tot € 250.000) als bij het Microkrediet (maximaal € 50.000). Volgens de veelgestelde vragenFAQ Een lijst met veelgestelde vragen en korte antwoorden, meestal op een aparte pagina of onderaan een pagina. is een MKB Krediet “een lening van meer dan € 50.000”, dus € 50.000 ligt precies op de grens tussen de twee. Elders staat “meestal tussen ongeveer 7,95% en 9,95% per jaar”.
- Floryn: alleen een ondergrens, “vanaf 4,9% per jaar” en “vanaf slechts 0,39% rente per maand” (4,68% per jaar*). Een bovengrens noemt Floryn niet.
- New10: op de eigen site een vaste rente tussen 6% en 12% op de productpagina, met op dezelfde pagina ook “vaste rente van 5 tot 12%”. De voorpagina noemt 4,7% tot 12%.
- October: “Rates start at 2% p.a.” Ook geen bovengrens.
Op de eigen site van New10 staat dus 6% tot 12% voor de lening en 4,9% tot 7% voor het krediet. Via ABN AMRO staat 5,6% tot 12% en 4,6% tot 6,7%. Het is dezelfde aanbieder, met onderling verschillende cijfers. Bij Qredits, New10, Floryn en October vond de meting het percentage binnen 1 of 2 klikken vanaf de voorpagina: Qredits en New10 1, October 2, Floryn 1 voor de 0,39% per maand en 2 voor de 4,9% per jaar in een dichtgeklapt vak.
Alle aanbieders naast elkaar, van laagste naar hoogste ondergrens. Banken en andere financiers zijn aparte sectoren: vergelijk de cijfers met die kanttekening.
| Aanbieder | Laagste | Hoogste | Soort en kanttekening |
|---|---|---|---|
| October | 2% | geen bovengrens | financier; plus 3% opstartkosten en 0,04% per maand (0,48% per jaar*) |
| Floryn | 4,9% per jaar | geen bovengrens | financier; maximaal 36 maanden |
| ING | 5,15% | 13,95% | bank; bandbreedte op de pagina |
| Rabobank | 5,50% | 7,55% | bank; alleen via rekenhulp |
| New10 | 6% | 12% | financier, dochter van ABN AMRO; via ABN AMRO 5,6% – 12% |
| Qredits | 9,95% | 9,95% | financier; vast tarief |
| Triodos Bank | — | — | bank; publiceert geen tarief |
| Van Lanschot Kempen | — | — | bank; publiceert geen tarief |
Krediet
Rood staan op je zakelijke rekening: wat het echt kost
Rood staan heet zakelijk een rekening-courantkrediet. Bij de banken noemt ING een variabele debetrente van 4,45% tot 13,95%, geeft Rabobank een tarief via de rekenhulp (5,02% tot 6,97%) en verwijst ABN AMRO naar New10 (4,6% tot 6,7%). Triodos Bank en Van Lanschot Kempen noemen geen percentage.
| Aanbieder | Rente zoals genoemd | Per jaar | Kanttekening |
|---|---|---|---|
| ING | 4,45% – 13,95% | 4,45% – 13,95% | variabel; plus 0,50% tot 2,00% bereidstellingsprovisie over het niet opgenomen deel; tarieven vanaf 2 november 2026 |
| New10 via ABN AMRO | 4,6% – 6,7% | 4,6% – 6,7% | plus maximaal 0,2% servicekosten per maand over de limiet (2,4% per jaar*, bij € 50.000 maximaal € 1.200 per jaar*); eigen site 4,9% – 7% |
| Rabobank | 5,02% – 6,97% | 5,02% – 6,97% | alleen via rekenhulp; plus € 27 – 40 kredietprovisie per maand (€ 324 – 480 per jaar*) |
| Floryn | 1,08% – 1,43% per maand | 13,0% – 17,2%* | financier; maandelijks kostenpercentage, gemeten bij 12 maanden |
| Qredits Flexibel Krediet | 1,1% per maand | 13,2%* | financier; plus 2% beheerskosten per jaar; maximaal € 25.000 |
| Triodos Bank | — | — | publiceert geen tarief |
| Van Lanschot Kempen | — | — | Euribor plus een opslag die niet gepubliceerd wordt |
Banken
ING noemt een variabele debetrente van 4,45% tot 13,95% per jaar, voor offertes vanaf 2 november 2026. Die is opgebouwd uit de 1-maands Euribor (november 2026: 2,429%), de ING RC Markttoeslag (november 2026: 0,25%) en een individuele klantopslag. Daar komt een bereidstellingsprovisie van 0,50% tot 2,00% bij, over het deel van de limiet dat je niet opneemt. Op 24 oktober 2026 stond er ook dat je omzet per maand minimaal 25% van je kredietlimiet moet zijn. Rabobank gaf via de rekenhulp (leendoel “Werkkapitaal”, € 50.000) een rente van 5,02% tot 6,97%, plus een kredietprovisie van € 27 tot € 40 per maand (€ 324 tot € 480 per jaar*).
ABN AMRO verwijst voor het krediet naar New10: een rente tussen 4,6% en 6,7%, “Servicekosten van maximaal 0,2% over de afgesproken kredietlimiet” en een minimale omzet van € 50.000. Een persoonlijke borgstelling is alleen bij een bv nodig. Van Lanschot Kempen koppelt de rente aan het 3-maands Euribortarief met een opslag, maar publiceert die opslag niet. ASN Bank heeft een Zakelijk Krediet, maar dat kun je niet meer afsluiten.
Financiers (aparte sector)
De andere financiers noemen meer. Het blijft een aparte sector, dus vergelijk hun cijfers niet één op één met die van de banken.
- Qredits Flexibel Krediet: 1,1% per maand over het opgenomen bedrag (13,2% per jaar*), “Beheerskosten: 2% per jaar” en eenmalige behandelkosten van € 375 tot € 650. Het maximum is € 25.000 en de looptijd maximaal 2 jaar, dus € 50.000 past niet.
- New10: op de eigen site een variabele rente tussen 4,9% en 7%, met “maximaal 0,2% servicekosten per maand over je totale kredietlimiet”, ook als je niets opneemt: maximaal 2,4% van de limiet per jaar*. De rekenhulp (werkkapitaal, € 50.000) gaf 5,29% tot 5,89% en € 78 servicekosten per maand (€ 936 per jaar*).
- Floryn: geen percentage op de kredietpagina. De rekenhulp gaf, in de standaardstand van 12 maanden, een maandelijks kostenpercentage van 1,08% tot 1,43%, 13,0% tot 17,2% per jaar*.
- October biedt geen rekening-courantkrediet aan.
Let op de eenheden. Qredits Flexibel rekent 1,1% per maand, Floryn noemt een maandelijks kostenpercentage (1,08% tot 1,43% bij het krediet, 13,0% tot 17,2% per jaar*; 1,21% tot 1,56% bij de lening in de rekenhulp, 14,5% tot 18,7% per jaar*), en bij New10 komen servicekosten per maand bovenop de rente. Zet 1,1% per maand dus niet naast 4,45% per jaar: 1,1% per maand is 13,2% per jaar*. De kolom “Per jaar” in de tabel hierboven rekent alle maandcijfers zo om.
Creditcard
Zakelijke kredietkaart met 0 procent rente: bestaat die?
Een zakelijke kredietkaart met 0 procent rente als aanbieding kom je bij de Nederlandse banken niet tegen. Geen van de 13 banken noemt op zijn site een rente van 0%, en American Express ook niet. Wat wel bestaat: je betaalt geen rente zolang je het hele bedrag op tijd terugbetaalt. Bij de Rabo BusinessCard gaat het bedrag aan het eind van de maand automatisch van je zakelijke rekening af. Bij de kaarten van ICS betaal je binnen de betaaltermijn, standaard 21 dagen na het rekeningoverzicht, met een incasso of een overboeking.
Wat een zakelijke creditcard kost, en wat er over rente staat
| Aanbieder | Kaart | Kosten | Wat er over rente of te laat betalen staat |
|---|---|---|---|
| ING | Businesscard | € 39,95 per jaar | kosten te late betaling: 1,20% van het openstaande saldo |
| Rabobank | Rabo BusinessCard | € 3 per maand (€ 36 per jaar*) | aan het eind van de maand automatisch afgeschreven; geen rente genoemd |
| ABN AMRO | Business Card, uitgegeven door ICS | € 37,50 per jaar | eerste jaar 50% korting voor zakelijke klanten; geen rente genoemd |
| Knab | Creditcard Zakelijk, via ICS | € 37,50 per jaar, € 40 vanaf 1 november 2026 | 21 dagen om kosteloos terug te betalen; te laat: € 5 plus 14% debetrente; gespreid betalen kan niet |
| SNS | ICS Visa World Card Business | € 42 per jaar | geen rente als je het saldo op tijd aanvult; geen percentage genoemd |
| ASN Bank | ICS Visa World Card Business | niet op de pagina | geen rente als je het saldo op tijd aanvult; geen percentage genoemd |
| bunq | bedrijfspas | Free Business gratis; betaalde plannen € 7,99 tot € 23,99 per maand | prepaid, geen kredietlimiet |
| American Express (geen bank) | Business Gold Card | € 270 per jaar | uitgestelde betaling van 30 tot 50 dagen; geen rente genoemd |
Geen zakelijke creditcard hebben Triodos Bank (“biedt geen creditcard aan”), Van Lanschot Kempen (alleen een creditcard bij de particuliere betaalrekening), Revolut en N26 (alleen debetkaarten). Bij Openbank vonden we geen zakelijk aanbod, en RegioBank is nu ASN Bank.
De kleine lettertjes bij ICS
Bij de ICS-kaart van SNS en ASN Bank staan de regels in de voorwaarden van ICS voor de Visa World Card Business (versie juli 2026). Daar loopt de rente vanaf de dag van elke aankoop, tegen de wettelijke rente plus de hoogste opslag die het Besluit Kredietvergoeding toestaat. Een vast percentage noemen de voorwaarden niet. ICS scheldt die rente kwijt als je het hele saldo binnen de betaaltermijn betaalt. Betaal je maar een deel, dan vervalt de kwijtschelding helemaal en betaal je alle rente, plus administratiekosten. “0 procent” geldt bij deze kaart dus alleen zolang je elke keer alles op tijd terugbetaalt.
Kijk daarom vóór je een kaart aanvraagt in de voorwaarden hoe lang je hebt om het hele saldo te betalen, en wat het kost als dat een keer niet lukt. Deze sectie is gemeten op 30 oktober 2026; bij * hebben we zelf omgerekend van per maand naar per jaar.
Sparen
Zakelijke spaarrente: van 0,75% tot 1,30%, en wat erboven zit
Tien banken noemen een zakelijk spaartarief. Bij zeven ervan ligt de rente op € 25.000, vrij opneembaar, tussen 1,10% en 1,30%, en bunq noemt 0,75%. Hoger zit alleen iets met een voorwaarde: Van Lanschot Kempen met belegd vermogen, Revolut afhankelijk van “het type plan dat je hebt” (Grow € 35 per maand, € 420 per jaar*). De hoogste rente zonder actie of abonnement is 1,30%, bij Rabobank, ASN Bank en SNS. De tarieven van Triodos Bank, SNS en bunq lazen we op 7 november 2026.
| Bank | Rente op € 25.000 | Voorwaarde |
|---|---|---|
| Revolut | 1,4% – 2,5% | hangt af van “het type plan dat je hebt”; Grow € 35 per maand (€ 420 per jaar*) |
| Van Lanschot Kempen | 1,70% | alleen met Wealth Management Arrangement, anders 1,20% |
| Rabobank | 1,30% | geen |
| ASN Bank | 1,30% | alleen met zakelijke betaalrekening van ASN; vanaf € 25.000 1,20% |
| SNS | 1,30% | alleen met een SNS ZZP Rekening of Zakenrekening; vanaf € 25.000 1,20% |
| ABN AMRO | 1,25% | voor zakelijke klanten van ABN AMRO |
| Knab | 1,25% | abonnement € 7 (eenmanszaak) of € 11 (bv) per maand, € 84 of € 132 per jaar* |
| ING | 1,10% | geen |
| Triodos Bank | 1,10% | rente per 1 november 2026; op 24 oktober 2026 stond hier 0,90% |
| bunq | 0,75% | variabel, voor Business-rekeningen |
Revolut heeft voor nieuwe klanten een actie van 5,25%, van 15 september tot 15 november 2026. N26 toont geen zakelijk spaarpercentage.
Hypotheek
Wat laten banken zien bij een hypotheek met 10 jaar rentevast?
Bij 10 jaar rentevast noemt elke aanbieder het tarief voor een eigen staffel en met een eigen korting. De getallen zijn dus niet rechtstreeks te vergelijken. We lazen op 7 november 2026 de annuïtaire tarieven zonder NHG van 10 aanbieders. Tot 90% van de woningwaarde lopen ze uiteen van 4,48% bij MUNT tot 4,74% bij Obvion en bij Knab, dat 4,74% alleen voor bestaande klanten noemt. Bij ING en ABN AMRO zit een korting in het getal.
In de rekenhulp bovenaan dit artikel zie je wat een hypotheek in jouw geval per jaar kost en wat overstappen oplevert.
| Aanbieder | Staffel | Tarief 10 jaar vast | Korting of voorwaarde in het getal | Datum op bron |
|---|---|---|---|---|
| MUNT | tot 90% | 4,48% | offerterente: dagrente plus 0,15% | 7 november 2026 |
| ING | tot 90% | 4,49% | ja, Actieve Betaalrekening Korting van 0,25%, energielabel A. Zonder korting niet gelezen. | 7 november 2026 |
| ABN AMRO | tot 90% | 4,50% | ja, huisbankkorting van 0,20%, Annuïteiten Budget Hypotheek, energielabel A | 7 november 2026 |
| ASN Bank | tot 95% (de lijst heeft geen aparte staffel 80-90%) | 4,51% | niet vastgesteld | 6 november 2026 |
| a.s.r. | tot 90% | 4,52% | geen korting genoemd, afsluiten via een adviseur | 6 november 2026 |
| Centraal Beheer | tot 90% | 4,53% | kortingen nog niet verwerkt. Niet elke rij is voor nieuwe klanten af te sluiten. | ongedateerd |
| Florius | tot 90% | 4,60% | Profijt drie + drie, energielabel A | ongedateerd |
| Rabobank | tot 90% | 4,62% | niet af te lezen. Betaalpakket (0,20%) en duurzaamheid (0,15%) zijn keuzes op de pagina. | 7 november 2026 |
| Knab | 70 tot 80% | 4,67% | niet vastgesteld | 6 november 2026 |
| Knab | 80 tot 90% | 4,74%, alleen voor bestaande klanten | niet vastgesteld | 6 november 2026 |
| Obvion | tot 90% | 4,74% | zonder duurzaamheidskorting | 5 november 2026 |
Knab biedt de hypotheek alleen via onafhankelijke adviseurs. Na 22 september 2026 zijn volgens ASN Bank voor SNS, RegioBank en BLG Wonen geen aparte rentelijsten meer opgesteld. De tarieven van ASN Bank gelden ook voor hun voormalige hypotheken. Aegon verwijst door naar a.s.r. Het tarief van Van Lanschot Kempen is 4,88% bij maximaal 65% financiering, energielabel B en met een arrangement van 0,2% voor ondernemers, professionals en medici. Het is daarom niet vergelijkbaar met de tarieven in de tabel. Bij Triodos Bank konden we de percentages niet lezen. Bij Nationale-Nederlanden toonde de pagina geen actuele rentes. Bij bunq vonden we geen tarief. Bij Openbank vonden we geen hypotheek, maar dat is niet vastgesteld.
Wat kost een hypotheek buiten de rente?
Bij ING, Rabobank en ABN AMRO staan eenmalige advies- en afsluitkosten van € 2.100 voor een eerste hypotheek op de pagina. Triodos Bank noemt gemiddeld € 2.100 voor wie niet eerder een woning kocht en € 2.800 voor wie dat wel deed. Doorlopende jaarkosten voor de hypotheek zelf vonden we bij geen van de aanbieders waarvan we de kosten lazen: ING, Rabobank, ABN AMRO, Knab, Triodos Bank en MUNT. Rabobank noemt alleen bij een verzekering, de hypotheekbescherming, € 25 per jaar onderhoud. De overige aanbieders hebben we hiervoor niet onderzocht, of vonden we niet.
| Aanbieder | Eerste hypotheek | Volgende hypotheek | Ondernemer | Tarieven per |
|---|---|---|---|---|
| ING | € 2.100 | € 2.800 | € 400 extra | 1 augustus 2025 |
| Rabobank | € 2.100 | € 2.750 | € 3.150 totaal | 1 januari 2026 |
| ABN AMRO | € 2.100 | € 2.800 | € 250, € 500 of € 750 extra | geen datum genoemd |
Opbouw, advies plus afhandeling. ING: eerste hypotheek € 1.350 plus € 750, volgende hypotheek € 2.050 plus € 750. Rabobank: eerste hypotheek € 1.800 plus € 300, volgende hypotheek € 2.250 plus € 500, ondernemer € 2.650 plus € 500. ABN AMRO: eerste hypotheek (digitaal) € 1.350 plus € 750, volgende hypotheek € 2.050 plus € 750; niet digitaal € 300 extra.
Wat de banken eronder verstaan. Eerste hypotheek: bij ING een nieuwe eerste hypotheek, bij Rabobank een starter, bij ABN AMRO een starter die digitaal afsluit. Volgende hypotheek: bij ING een nieuwe volgende hypotheek, meenemen of oversluiten, bij Rabobank de aankoop van een nieuwe woning of oversluiten naar Rabobank, bij ABN AMRO een doorstromer die nog geen hypotheek bij ABN AMRO heeft. Ondernemer: ING en ABN AMRO noemen een opslag bovenop het tarief, Rabobank een totaal.
De totalen van ING en Rabobank noemen die banken zelf. De totalen van ABN AMRO zijn onze eigen optelsom van de gepubliceerde bedragen. Knab adviseert niet zelf. Volgens Knab starten de advieskosten bij een tussenpersoon ongeveer bij € 1.500 en kunnen ze oplopen tot € 3.500 of meer.
Wat kost vervroegd aflossen van een hypotheek?
Bij Triodos Bank kost extra aflossen met eigen middelen niets, bij ING kost een tussentijdse renteaanpassing, rentemiddeling of het uitschrijven uit het hypotheekregister bij algehele aflossing € 225. Triodos Bank schrijft: “bij Triodos Bank kun je altijd boetevrij extra aflossen als je dit doet met eigen middelen. Er geldt dan geen maximum en je betaalt geen vergoeding voor vervroegde aflossing.” De € 225 van ING staat in een tabel die sinds 1 december 2022 geldt. De vergoedingsregels van de overige aanbieders hebben we niet gelezen.
Wat zegt deze vergelijking niet?
Deze vergelijking zegt niets over wat jij betaalt, want het tarief hangt af van de staffel, het energielabel, NHG en de korting. Welk tarief een bank jou biedt, weten we niet. Deze tekst is geen hypotheekadvies.
Particulier sparen
Wat levert € 22.900 op een spaarrekening op?
Op 7 november 2026 lag de reguliere rente voor een vrij opneembare spaarrekening bij € 22.900 in onze meting tussen 1,00% en 2,25%. De hoogste percentages die we vonden, tussen 3,00% en 3,30%, gelden tijdelijk.
In de rekenhulp bovenaan dit artikel zie je wat sparen in jouw geval oplevert en wat overstappen oplevert.
Het bedrag van € 22.900 is de mediaan van de tegoeden per particulier huishouden volgens het CBS, stand 1 januari 2025, voorlopig. Het gemiddelde is € 58.300. Het CBS omschrijft die tegoeden als “Alle tegoeden op rekeningen bij (spaar)banken, inclusief buitenlandse tegoeden.” De percentages hieronder zijn variabel, tenzij anders vermeld.
| Aanbieder | Rente bij € 22.900 | Wat erbij hoort | Datum op bron |
|---|---|---|---|
| Openbank, Open Spaarrekening | 2,25% | saldo tot € 300.000, gratis, Spaanse depositogarantie tot € 100.000 | ongedateerd |
| Centraal Beheer, RentePlús | 1,80% | klasse t/m € 25.000, daarboven 1,65%. Nederlandse Depositogarantie tot € 100.000. | ongedateerd |
| Nationale-Nederlanden, Internetsparen | 1,62% gemiddeld | 1,70% over de eerste € 10.000 en 1,55% over de rest: elk deel van het saldo heeft een eigen percentage | 26 oktober 2026 |
| NIBC, Spaarrekening | 1,55% | geen staffel, geen kosten | ongedateerd |
| Garanti BBVA International, Gouden Internet Rekening | 1,55% | reguliere rente, zonder actie | 28 mei 2025 |
| Rabobank, Rabo SpaarRekening | 1,40% | klasse boven € 20.000 tot € 100.000. “Deze rentes kunnen veranderen.” | na 14 oktober 2026 |
| ASN Bank, ASN Sparen | 1,30% | klasse € 0 tot € 25.000 | pagina: “gelden vanaf 18 november 2025” |
| SNS, Internet Sparen | 1,30% | klasse € 0 tot € 25.000 | 18 november 2025 |
| RegioBank, Spaar-op-Maat Vrij | 1,30% | klasse € 0 tot € 25.000 | 18 november 2025 |
| Brand New Day, Spaarrekening | 1,30% | geen staffel | 7 mei 2025 |
| ABN AMRO, Direct Sparen | 1,25% | € 0 tot € 500.000 | vanaf 29 september 2026 |
| Knab, Flexibel Sparen | 1,25% | pakket € 6 per maand voor een privérekening, nu 12 maanden gratis. Of het pakket nodig is voor sparen, staat niet op de pagina. | 22 oktober 2026 |
| Triodos Bank, Internet Sparen | 1,10% | klasse € 10.000 tot en met € 25.000, gratis, Nederlandse Depositogarantie tot € 100.000 | 1 november 2026 |
| ING, Oranje Spaarrekening | 1,00% | klasse € 10.000 tot € 100.000. Tot € 10.000 geldt 1,25%. De spaarrekening is gekoppeld aan een betaalrekening. | basisrente vanaf 18 april 2025 |
We lazen het tarief van de klasse waarin € 22.900 valt als geldig voor het hele saldo, tenzij de bank zelf zegt dat elk deel een eigen percentage heeft. De pagina’s van ING, Rabobank, ASN Bank en Centraal Beheer zeggen niet of dat klopt, en ING noemt voor de eerste € 10.000 een eigen percentage. Bij Revolut en N26 hangt het percentage af van je abonnement, daarom staat er geen vast getal voor € 22.900.
Hoe lang duurt een actierente, en wat volgt daarna?
Een actierente voor nieuwe klanten duurt bij deze aanbieders 3 of 6 maanden, daarna geldt de reguliere rente. Bij bunq geldt een bonusrente tot de eerstvolgende 1 januari of 1 juli.
| Aanbieder | Actie of bonus | Daarna of regulier | Depositogarantie in de bron | Datum op bron |
|---|---|---|---|---|
| Bigbank, Flexibel Sparen | 3,00% gegarandeerd, 6 maanden, nieuwe klanten | “momenteel 2,00%”, rente tot € 250.000, geen kosten | tegoed gegarandeerd tot € 100.000, stelsel en land niet genoemd | ongedateerd, gelezen 7 november 2026 |
| Santander Consumer Bank | “tot 3,01%”, 6 maanden, nieuwe klanten, eerste € 250.000 | basisrente “momenteel 2,20%”, entiteitEntiteit Een duidelijk afgebakend ding dat een zoekmachine of AI herkent, zoals een bedrijf, persoon, plaats of product. Open Bank, S.A., bijkantoor in België | niet gelezen (ingeklapte FAQ) | ongedateerd, gelezen 7 november 2026 |
| Garanti BBVA International | 3,00%, 6 maanden, nieuwe klanten vanaf 9 juli 2026 zonder spaarrekening in de afgelopen 12 maanden. De bank mag de actie vroegtijdig stoppen. | Gouden Internet Rekening 1,55%, sinds 28 mei 2025 | niet gelezen | actie voor nieuwe klanten vanaf 9 juli 2026, gelezen 7 november 2026 |
| Raisin (platform) | 3,30% voor nieuwe klanten, de eerste 3 maanden | hoogste rente vrij opneembaar via het platform: 2,45% | niet gelezen | 2 november 2026 |
| Openbank, Welkom Spaarrekening | 3,10%, 6 maanden, alleen nieuwe klanten | Open Spaarrekening, 2,25% | Spaanse depositogarantie tot € 100.000 | ongedateerd, gelezen 7 november 2026 |
| bunq, Spaarrekening | “3,11% is de bruto bonusrente” over al je spaargeld, vanaf je eerste storting tot de eerstvolgende 1 januari of 1 juli. Geldt ook bij het gratis abonnement. | tot je drempel (hoogste saldo van het voorgaande halfjaar): 1,61% over de eerste € 10.000 van dat deel en 1,51% over de rest, tot € 100.000. Boven de drempel: 3,11%. | niet gelezen | gelezen 7 november 2026 |
Een rekenvoorbeeld laat het verschil zien. Met 1,25% levert € 22.900 in 1 jaar ongeveer € 286 rente op. Met 3,00% in de eerste 6 maanden en 2,00% in de 6 maanden erna, zoals bij Bigbank, is dat ongeveer € 573. Dit is onze eigen berekening zonder rente op rente en zonder belasting, met de percentages van 7 november 2026. Het is geen voorspelling, want de tarieven zijn variabel.
Is spaargeld bij deze aanbieders gegarandeerd?
Of een tegoed gegarandeerd is, hangt af van de aanbieder en het stelsel, en op de pagina’s die we lazen staat dat niet altijd. Openbank noemt een Spaanse depositogarantie tot € 100.000. Bigbank noemt een garantie tot € 100.000 zonder stelsel of land. Bij Santander Consumer Bank, Garanti BBVA International, Raisin en bunq lazen we geen garantie.
Wat laat deze spaarlijst buiten beschouwing?
Trade Republic noemt 3% over je saldo tot € 50.000 voor nieuwe klanten. De duur en de reguliere rente lazen we niet, daarom staat Trade Republic niet in de tabellen. De lijst zegt ook niet welke aanbieder bij jouw situatie past.
Voorwaarden
De goedkoopste is niet altijd de beste: voorwaarden en nadelen
Een laag tarief zegt weinig zonder de voorwaarde ernaast. De voorwaarden bij de spaarrente staan in de tabel hierboven; dit stond bij de leningen.
Bij de lening
- Floryn: de rekenhulp gaat tot 36 maanden, en de financiering heeft “een vaste weektermijn van 1%, zonder een vaste looptijd”. Bij een bv vraagt Floryn een borgstelling vanaf 25% (minimaal € 25.000), in bijzondere gevallen lager of geen.
- October: de 2% is een ondergrens, met “a project set-up fee (3%)” en “a monthly fee (0.04%)” (0,48% per jaar*). Je bedrijf moet minimaal 3 jaar bestaan, winstgevend zijn en een omzet van meer dan € 250.000 hebben. October geeft ook “No personal guarantee”.
- New10: bij een bv sta je persoonlijk borg voor 25% van het leenbedrag, met een minimum van € 5.000. De jaaromzet is minimaal € 50.000 en je bedrijf staat minimaal 12 maanden ingeschreven.
Qredits: twee producten
- MKB Krediet: 9,95%, 1,5% behandelkosten, de overheid staat deels garant via de BMKB, en je kunt 5% per jaar boetevrij aflossen, de eerste keer na één jaar.
- Microkrediet: 9,95%, “Eenmalige behandelkosten van € 375 tot € 850”, maximaal € 50.000, een ondernemingsplan nodig, en jaarlijks 10% van de oorspronkelijke hoofdsom boetevrij aflossen, na het eerste jaar.
De percentages van ING (5,15% tot 13,95%) en Rabobank (5,50% tot 7,55%) zijn bandbreedtes die van je profiel afhangen. Zet dus niet alleen het laagste getal naast elkaar: de 2% van October en de 5,15% van ING zijn ondergrenzen van producten met andere voorwaarden, in een andere sector.
Vindbaarheid
Hoeveel klikken kost het om de rente te vinden, en kunnen AI-assistenten zoals ChatGPT hem lezen?
Voor een mens kost het bij de banken met een zakelijke lening 1 tot 4 klikken om bij het tarief, of bij de plek waar het hoort, te komen. Een eenvoudige bezoeker zonder JavaScriptJavaScript Een programmeertaal die webpagina's interactief maakt, bijvoorbeeld een menu dat uitklapt. ziet bij ING, Rabobank, Revolut en October geen percentage. Hoe elke AI-dienst daarmee omgaat, hebben we niet gemeten: een dienst die leest zoals zo’n eenvoudige bezoeker, krijgt hetzelfde te zien.
Wat een mens ziet
We telden de klikken vanaf de voorpagina tot het tarief. Een verborgen menu telt mee, en ook een vak dat je eerst moet openen. Voor de zakelijke lening: ING 2 klikken, Rabobank 2 plus de rekenhulp, ABN AMRO 3 op desktop en 4 op mobiel, Triodos Bank 1 (zonder tarief) en Van Lanschot Kempen 4 met een dichtgeklapt vak (en daar staat geen tarief). Ook keken we of het tarief als gewone tekst zichtbaar is, of alleen na een rekenhulp, in een dichtgeklapt vak of in een pdf.
Wat een eenvoudige bezoeker zonder JavaScript ziet
We keken of het percentage letterlijk in de HTML staat, zonder JavaScript uit te voeren. Ook keken we of robots.txtRobots.txt Een klein bestand op je website dat zoekmachines en AI-crawlers vertelt welke delen ze wel en niet mogen bezoeken. AI-bots toelaat, of de pagina in de sitemap staat en of de pagina schema.orgGestructureerde data Extra informatie in de code die zoekmachines en AI precies vertelt wat er op een pagina staat. gebruikt, een vaste code waarmee een site een tarief machineleesbaar maakt.
- ING: een eenvoudige client kreeg op elke geprobeerde ING-pagina geen antwoord. Aan een echte browser stuurt de server een lege schil zonder rentes.
- Rabobank: een eenvoudige client kreeg een 403. Ook in het serverantwoord aan een echte browser staan de rentes niet.
- October: een eenvoudige client kreeg een 403 met een browsercontrole. In robots.txt staat voor GPTBot, ClaudeBot, PerplexityBot, Google-Extended en CCBot “Disallow: /”; ChatGPT-User, OAI-SearchBot en Claude-SearchBot mogen wel.
- De andere banken en financiers: bij ABN AMRO, Triodos, Knab, ASN en bij de financiers Qredits, Floryn en New10 staat het percentage in de HTML, waar ze er een noemen. Revolut gaf een eenvoudige bezoeker een 403. Alle banken met een zakelijk tarief laten de acht gemeten AI-bots toe in robots.txt.
Schema.org: alleen New10, met andere waarden
Geen van de 10 banken met een zakelijk aanbod gebruikt schema.org voor het tarief. Van de andere financiers doet alleen New10 het. Op de leningpagina staat in de code een rente van 4,3 tot 12, terwijl de pagina 6% tot 12% toont (en op dezelfde pagina ook “5 tot 12%”). Op de kredietpagina staat in de code 4,1 tot 9,6, terwijl dezelfde pagina “Variabele rente tussen 4,9% – 7%” en “Scherpe rente tussen 4,7% – 12%” toont.
Wat de AI denkt, en wat er op de site staat
We vroegen AI-assistenten welke bank voor ondernemers het meest transparant is over de kosten: rechtstreeks via de API van ChatGPT, Gemini, Claude en PerplexityPerplexity Een AI-zoekmachine die antwoorden geeft met genummerde bronvermeldingen., met en zonder zoekfunctieWeb search Een stand van een AI-assistent waarin hij tijdens het antwoorden live op internet zoekt., in drie formuleringen. Dat leverde 210 antwoorden op. Knab wordt het vaakst als eerste genoemd, de grootbanken bijna nooit. Hun namen vallen wel, maar dan meestal ter vergelijking.
| Bank | AI noemt hem als eerste “meest transparant” | Wat wij op de site vonden |
|---|---|---|
| Knab | 63% | de zakelijke spaarrente (1,25%) staat gewoon op de site, met het abonnement erbij; geen zakelijke lening |
| bunq | 20% | op 24 oktober 2026 geen zakelijk spaartarief gevonden; de link Spaarrekening in het zakelijke menu gaat naar de particuliere pagina. Op 7 november 2026 vonden we 0,75% op de hulppagina van bunq. |
| ABN AMRO | 6% | verwijst voor lening en krediet naar dochter New10; zelf “Op aanvraag” vanaf € 250.000 |
| ING | 2% | lening 5,15% tot 13,95% en krediet 4,45% tot 13,95% op de pagina (met de hand gelezen op 7 november 2026). Op 24 oktober 2026 was het tarief pas zichtbaar na JavaScript. |
| Rabobank | 1% | lening en krediet alleen via de rekenhulp; zonder invullen geen tarief |
Opvallend is bunq. Zonder zoekfunctie noemen ChatGPT, Gemini en Claude bunq in 99% van de antwoorden, met zoekfunctie nog in 32%. Op 24 oktober 2026 vonden wij op de site geen zakelijk spaartarief van bunq. Op 7 november 2026 stond 0,75% op de hulppagina van bunq. Met zoekfunctie verschuift het antwoord naar Knab, de bank die zijn tarieven zichtbaar op de site zet. knab.nl is ook de bron die het vaakst wordt aangehaald: in 74 van de 120 antwoorden met zoekfunctie.
Eigen meting via EQwise LLM-data op 24 oktober 2026: we stellen de vraag rechtstreeks aan de AI-diensten via hun API en tellen elk antwoord. Herhaalde antwoorden lijken op elkaar, dus lees de percentages als richting, niet als exacte waarde.
Waarom dit uitmaakt
Vraag je een AI-assistent om de goedkoopste zakelijke lening van € 50.000 te vergelijken, en leest die alleen wat een eenvoudige bezoeker ziet, dan kan hij een rente die pas na JavaScript verschijnt of achter een 403 zit niet meenemen. Staat de rente in de code anders dan op de pagina, dan geeft de site zelf twee verschillende cijfers.
Website check
Website check: hoe snel laadt de pagina met de rente?
Op mobiel staat bij 4 van de 10 banken de rentepagina pas na meer dan 2,5 seconde in beeld, de grens die Google goed noemt: ING (3,0 s), Triodos Bank (5,1 s), Rabobank (5,8 s) en ABN AMRO (11,5 s). ABN AMRO is pas na 30,8 seconde helemaal geladen. Op desktop haalt 9 van de 10 banken de norm; alleen Rabobank niet (3,5 s).
| Aanbieder | Mobiel: hoofdinhoud in beeld | Desktop: hoofdinhoud in beeld | Mobiel: volledig geladen |
|---|---|---|---|
| Van Lanschot Kempen | 1,2 s | 0,5 s | 7,3 s |
| bunq | 1,8 s | 0,7 s | 6,4 s |
| Knab | 1,8 s | 1,0 s | 4,9 s |
| Qredits (financier) | 1,9 s | 1,5 s | 9,7 s |
| ASN Bank | 2,0 s | 0,6 s | 3,0 s |
| N26 | 2,3 s | 0,8 s | 7,5 s |
| Revolut | 2,4 s | 1,5 s | 9,8 s |
| October (financier) | 2,8 s | 1,4 s | 7,5 s |
| ING | 3,0 s | 1,6 s | 5,3 s |
| Triodos Bank | 5,1 s | 2,5 s | 6,2 s |
| Rabobank | 5,8 s | 3,5 s | 13,5 s |
| New10 (financier) | 6,9 s | 0,8 s | 8,5 s |
| ABN AMRO | 11,5 s | 1,7 s | 30,8 s |
| Floryn (financier) | meting brak af | meting brak af | 10,5 s |
Gemeten met GTmetrix vanuit Amsterdam op 24 oktober 2026: één test per pagina, op desktop en op een gesimuleerde iPhone 13 met 4G. Bij Floryn brak de meting van de hoofdinhoud twee keer af, omdat de pagina niet tot rust kwam. Financiers zijn een aparte sector.
Een trage pagina kost omzet: bij Vodafone gaf een 31% snellere pagina 8% meer verkopen. Wat het voor jouw site betekent, reken je uit met de EQwise-calculator.
Zo’n website check kun je ook voor je eigen site laten doen. In de gratis website scan zie je hoe snel je site opent op een telefoon, in seconden en met de norm erbij, en wat je concurrent doet en jij niet. Wil je het volledige beeld, met techniek, content, autoriteit en AI-zichtbaarheidAI-zichtbaarheid Hoe vaak en hoe goed je bedrijf voorkomt in de antwoorden van AI-assistenten., dan is er de SEO- en GEO-audit.
Vergelijken
Rente, afsluitkosten en borg: zo vergelijk je zakelijke leningen
Een lening vergelijk je op zes dingen: rente, afsluitkosten, borg, looptijd, maandbedrag en totale kosten. Bij € 50.000 in 5 jaar (60 maanden) is het maandbedrag € 876,39 bij 2% rente per jaar en € 1.112,22 bij 12% per jaar. Daar komen afsluitkosten, borg en servicekosten bovenop.
Rekenvoorbeeld: € 50.000 in 5 jaar
Dit is een rekenvoorbeeld, geen offerte. Alle percentages in dit artikel zijn per jaar, tenzij er “per maand” staat. De looptijd van 5 jaar (60 maanden) is alleen het voorbeeld: één vast geval, zodat je de aanbieders naast elkaar kunt zetten. Annuïteit, zonder afsluit-, behandel-, service- of beheerkosten. De totalen zijn afgerond op het maandbedrag keer 60; de rente gemiddeld per jaar is de totale rente gedeeld door 5.
| Rente per jaar | Maandbedrag | Rente gemiddeld per jaar | Totaal in 5 jaar | Waarvan rente |
|---|---|---|---|---|
| 2% (ondergrens October) | € 876,39 | € 516,68 | € 52.583,40 | € 2.583,40 |
| 12% (bovengrens New10) | € 1.112,22 | € 3.346,64 | € 66.733,20 | € 16.733,20 |
Dit zijn de laagste ondergrens en de hoogste bovengrens bij de vier financiers, niet van de markt: ING komt als bank tot 13,95%. Het blijft een aparte sector.
Kosten die erbovenop komen
- Afsluitkosten. ING schrijft: “Bij het afsluiten of verhogen van een krediet betaal je eenmalig een afsluitprovisie”, van “minimaal 0,50% van de limiet(verhoging) met een minimum van € 250”. ABN AMRO noemt “€ 250 (lening tot € 50.000)” en “€ 550 (lening vanaf € 50.000 tot € 100.000)”, precies € 50.000 valt dus op de grens; New10 noemt op de eigen site € 550. Qredits rekent 1,5% behandelkosten bij het MKB Krediet. October rekent 3% opstartkosten, bij € 50.000 is dat € 1.500.
- Maandelijkse kosten. October rekent 0,04% per maand over het geleende bedrag: 0,48% per jaar*, bij € 50.000 is dat € 240 per jaar*. Floryn noemt “kwartaal-servicekosten” zonder bedrag.
- Borg. Bij een bv vragen ABN AMRO en New10 een persoonlijke borgstelling van 25% met een minimum van € 5.000, en Floryn 25% met een minimum van € 25.000.
- Looptijd. Floryn gaat in de rekenhulp tot 36 maanden, Qredits Flexibel Krediet tot 2 jaar.
Wat de rekenhulpen lieten zien
Qredits gaf bij € 50.000 over 5 jaar € 1.062 per maand. Floryn gaf bij 36 maanden en eenmalige opname kosten van € 11.920 tot € 15.070, bij een weektermijn van € 500. New10 gaf bij 60 maanden en doel “machines” 6,46% tot 6,86% en een eerste maandbedrag van € 1.103: € 833 aflossing plus € 270 rente. Dat is een eerste maandbedrag bij lineaire aflossing, en dus niet te vergelijken met de annuïteiten hierboven. Dit zijn uitkomsten van rekenhulpen, geen aanbod aan jou.
Met een slag om de arm: waar je zelf naar vraagt
De meting laat zien wat er op 24 oktober 2026 op de sites staat, niet wat jij zou betalen. Vraag elke aanbieder die je overweegt schriftelijk om:
- de rente voor jouw bedrijf, vast of variabel, en niet de bandbreedte;
- alle eenmalige kosten, bij jouw leenbedrag;
- de maandelijkse of kwartaalkosten, ook als je niets opneemt, en of ze per maand of per jaar gelden;
- of er een borgstelling nodig is, en voor welk bedrag;
- de looptijd en wat extra aflossen kost;
- het totaalbedrag dat je in de looptijd terugbetaalt.
Heb je die zes antwoorden per aanbieder naast elkaar, dan vergelijk je op wat het je kost.
Hoe sta jij ervoor ten opzichte van je concurrent?
Verkoop je zelf diensten of producten, dan zit jij aan de andere kant van deze vergelijking. De meting laat zien hoe verschillend aanbieders hun prijs en voorwaarden vindbaar maken, voor mensen en voor AI: de één zet het tarief op de pagina, de ander achter een rekenhulp, een dichtgeklapt vak of JavaScript. Een kritische klant gebruikt daar ook een AI-assistent voor, om te vergelijken en te kiezen.
Vraag je daarom af waar jij staat ten opzichte van je concurrenten in je eigen branche. Je maakt het een klant en een AI-assistent makkelijker met drie dingen: tarieven en voorwaarden zichtbaar op de pagina, leesbaar zonder JavaScript, en duidelijk wat je wel en niet doet. Wil je weten hoe jouw pagina’s ervoor staan naast die van je concurrenten, neem dan contact op met EQwise voor een vergelijking binnen jouw branche.
Verantwoording
Hoe we dit gemeten hebben
Op 24 oktober 2026 hebben we de zakelijke tarieven van 13 banken en 4 andere financiers (Qredits, New10, Floryn en October) bekeken op hun eigen sites. We zijn nergens ingelogd en hebben niets aangevraagd. Rekenhulpen hebben we ingevuld met het referentiegeval van € 50.000 in 60 maanden, zonder persoonsgegevens en zonder op aanvragen te drukken. De ING-tarieven voor de zakelijke lening en het rood staan hebben we op 7 november 2026 opnieuw gelezen, met de hand in een gewone browser, omdat de pagina van ING geautomatiseerde clients weigert. De rest van de meting blijft die van 24 oktober 2026.
De zakelijke creditcards hebben we op 30 oktober 2026 bekeken, op dezelfde manier, deels met een echte browser zodat ook tekst meetelt die pas na JavaScript verschijnt. De voorwaarden van ICS hebben we gelezen in de versie van juli 2026.
Niet elke rekenhulp kent 60 maanden. Rabobank rekende bij de lening met 5 jaar. Bij de Floryn-lening is 36 maanden de hoogste keuze, en we namen die. Bij het Floryn-krediet gebruikten we de standaardstand van 12 maanden. In de krediet-rekenhulp van New10 verdwijnt de looptijdkeuze; bij het Rabobank-krediet vulden we alleen het doel werkkapitaal en € 50.000 in. Voor het Flexibel Krediet van Qredits is er geen rekenhulp; de looptijd is daar maximaal 2 jaar.
De meting hoort bij ons artikel Welke bank noemt de AI?. Tarieven wijzigen. Controleer ze altijd op de site van de aanbieder voordat je een besluit neemt.
Zo komen we aan onze cijfers
We stellen de vragen rechtstreeks aan ChatGPT, Gemini, Claude en Perplexity, via hun API. Waar de dienst dat toelaat, stellen we elke vraag zowel met als zonder zoekfunctie.
Dezelfde vraag stellen we in meerdere formuleringen. Elk antwoord wordt geteld: wie wordt genoemd, en hoe vaak.
Bij elke meting staat de datum. Een AI-antwoordAI-antwoord Het uitgeschreven antwoord dat een AI-assistent geeft op een vraag. ligt niet vast, dus een meting laat een richting zien en geen exacte waarde.
Wat er over de sites zelf staat, zoals tarieven, laadtijd, robots.txt en schema.org, meten we apart, met de hand of met browsertests.
Deze grafiek op je eigen site plaatsen
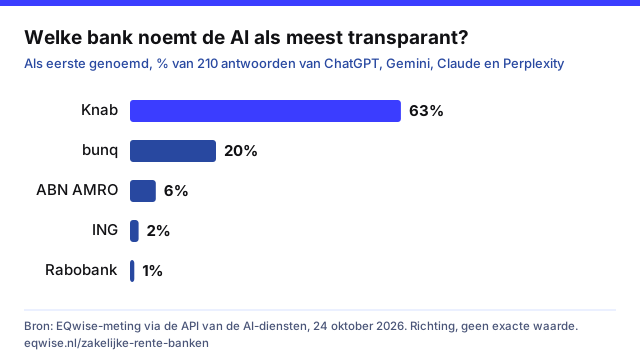
Je mag deze grafiek overnemen op je eigen site, in een nieuwsbrief of een presentatie, met de bronvermelding erbij. Kopieer de code hieronder; de link naar dit artikel zit er al in.
<a href="https://eqwise.nl/zakelijke-rente-banken/"><img src="https://eqwise.nl/wp-content/uploads/grafieken/ai-transparantie-banken-2026-10.svg" width="640" height="360" alt="Welke bank noemt de AI als meest transparant over zakelijke kosten? Knab 63%, bunq 20%, ABN AMRO 6%, ING 2%, Rabobank 1%. Bron: EQwise, 24 oktober 2026."></a>Klopt er iets niet? Zie je een fout, of is een tarief veranderd? Meld het via de contactpagina, dan kijken we ernaar.
Gratis website scan
Hoe sta jij ervoor naast je concurrenten?
Ik vergelijk jouw pagina’s met die van je concurrenten binnen jouw branche: wat een klant en een AI-assistent over je prijs en voorwaarden te zien krijgen, en wat je kunt verbeteren. Een sectoranalyse, waarin ik je concurrenten per product doorlicht, kost vanaf € 2.500 exclusief btw en valt buiten de garantie.
Binnen twee werkdagen weet je waar je staat naast je concurrent. Geen verplichtingen.
Geschreven door
